Manipulació de l'enquesta NPS

NPS: A QUI VOLEN ENGANAR?

La Direcció de CaixaBank s’entesta en voler donar la volta a la realitat quan aquesta no li és convenient. La creuosa i tortuosa intervenció directiva sobre el sistema d’enquestes de satisfacció «Recomanaria vostè CaixaBank…?», l’anomenat NPS (Net Promoter System), provoca que la seva mètrica (Net Promoter Score) estigui aviciada d’inici. Per consegüent, qualsevol anàlisi extreta de les respostes dels clients no és vàlida, ni es pot tenir en compte, de cap de les maneres, per penalitzar laboralment o retributivament cap treballador en relació amb les interaccions-puntuacions concretes.

A més a més, la pressió persecutòria i obsessió directiva per encalçar i forçar els clients a contestar, i a contestar amb una puntuació determinada, provoca malestar, vergonya aliena, una altra càrrega de feina innecessària i contraproduent, i evidencia el patetisme directiu per maquillar la realitat amb què s’ha enfrontar a diari la plantilla, precisament per la mala gestió dels que comanden, d’esquena a la realitat, des de la cúpula de la torre d’ivori.

La Direcció de CaixaBank, pretén manipular la mètrica del NPS? Amb quin objectiu?

Ja en vàrem parlar a la circular UOB de 26 d’abril de 2022, però com que els nostres directius, en general, són uns cabotes que miren únicament pel seu interès, per quedar bé a la foto a còpia de colzades i, naturalment, pel seu bonus, no tenen cap escrúpol en pixar-se en un sistema l’aplicació del qual hauria de vetllar per l’objectivitat i l’obtenció d’uns resultats fiables, que reflecteixin una imatge el més ajustada a la realitat del nivell de recomanació de l’empresa per part de la clientela. Per això, hem de tornar a insistir, un poc més profundament i mitjançant circular pública, en aquest tinglado de l’NPS.

Incís

Qui no hi estigui familiaritzat amb el sistema NPS, a més de demanar informació a na Noa («¿Qué es el NPS y cómo se gestionan las encuestas?»), al final d’aquesta circular (*) trobarà un breu resum i, en aquesta pàgina web (Bain & Company, inventors de l’NPS), trobarà tot d’informació d’interès sobre la mètrica en qüestió, i el sistema en general. I qui vulgui col·laborar en la crítica a l’NPS CaixaBank ens pot escriure un correu a uob@uob.cat (es garanteix absoluta confidencialitat).

Per començar, quina pregunta fa CaixaBank, i per què?

Segons la teoria de l’NPS, la pregunta al client ha de ser única i simple: «En una escala de 0 a 10, en quina mesura recomanaries aquesta empresa a un amic o familiar?». En canvi, a l’NPS CaixaBank, les múltiples preguntes que es llesquen són adaptades a cada entorn i tipus d’interacció, i el «Recomanaria CaixaBank?» ve precedit d’un variat de «En base a…», en una troca de nomenclatura que satura i embulla els clients, tot el contrari del que predica l’NPS original. Es presenten, en definitiva, construccions inductives, que dirigeixen de forma subtil els enquestats a respondre la pregunta real d’una determinada manera.

D’entre totes les preguntes, crida l’atenció: «En base a la experiencia con el reciente contacto CON EL GESTOR, ¿recomendaría CaixaBank a un amigo o familiar?». És obvi que de simple no en té res i, també, que s’hi introdueix deliberadament una confusa dualitat en afegir una gens innocent referència al gestor amb què el client ha interaccionat. Aleshores, què es vol mesurar aquí? La satisfacció dels clients i la lleialtat cap a una empresa, segons el manual NPS, un cop cuinades totes les mostres? O posar nota a un gestor en particular, per després penalitzar-lo segons la puntuació del client? Un client que pot estar emprenyat per mil coses que res tenen a veure amb el gestor, ni tan sols amb aquella interacció!

Ordres de pressionar per obtenir puntuació de promotor, apel·lant a l’empatia que el banc no té!

A CaixaBank circula l’ordre d’influir en les respostes dels clients, tot apel·lant al factor humà. Se li ha de comentar al client que rebrà una enquesta, i que la puntuació que doni afectarà la persona (treballador/a) que l’ha atès, enlloc del banc (empresa). És a dir, la Direcció ordena als subordinats d’induir una reacció empàtica en els clients. A contrario sensu, quina empatia té actualment el banc amb els clients en allò que no és pura venda?

Això, perverteix el sentit de l’eina, ja que l’NPS, per definició, s’interpreta i s’utilitza com un indicador o predictor de la fidelitat del client envers l’empresa («¿Recomanaria CaixaBank?»). Els defensors de l’eina NPS afirmen que la puntuació motivarà una organització a impulsar la millora contínua de productes i serveis. Hem de suposar que la Direcció de CaixaBank no vol que es millori res? Que tot és perfecte i excel·lent? Per què fer-se trampes al solitari, doncs? No convindria que l’eina servís per al que està pensada? Si no, per què tudar-hi temps, energies i diners?

Si, d’altra banda, a més de valorar l’empresa el que volen és que els clients posin nota a l’atenció al client prestada pel gestor, a més de deixar de dir-li NPS, poden bastir una enquesta amb dues o més preguntes, clares, unívoques, perquè el client determini amb la seva puntuació què està valorant en cada una: el treballador/gestor/oficina?, la Direcció?, els administradors?, el banc en general?

Perquè han triat el sistema NPS i arreplegar-ho tot en una mateixa pregunta? Evidentment, per dissimular aspectes detestables per a la clientela i que el banc no té miraments en executar amb mà de ferro, perquè sap que subsumint-los en una categoria de tracte humà, persona a persona, la bona atenció del gestor (independentment d’un resultat que moltes de vegades no dependrà estrictament o únicament d’ell) donarà com a resultat que un detractor se suavitzi cap a passiu (7-8), o que un passiu s’elevi a promotor (9-10).

Vet aquí la utilitat de la simplicitat de l’NPS: la impunitat directiva, independentment de les polítiques que executi. Si enlloc d’aquest sistema fessin una enquesta amb dues o tres preguntes, que diferenciassin clarament què estàs valorant el client en cada cas, on tothom hagués de donar la cara responsablement del que li pertocàs, per ventura a les plantes nobles de La Diagonal i La Castellana hi hauria una allau de sol·licituds ServiceNow de paper Elefante!
Paper Elefante

Ara, seguiment de clients que no han contestat l’enquesta, i més reporting i pressió cap a la plantilla, fins que contestin!

La referència al «gestor» a la pregunta de l’NPS serveix a la Direcció per encolomar a la plantilla la responsabilitat de donar la volta a les conseqüències de la supèrbia empresarial instaurada a les altes esferes del sector bancari, i a CaixaBank en particular. «Quan rebi l’enquesta, pensi que m’està posant nota a mi, eh?, i no al banc; ah, i per cert, pensi també en un 9 o un 10…»

Idò la Direcció ha decidit anar un pas més enllà en aquesta ridícula pantomima d’enquesta precuinada, respostes induïdes i repartiment de medalles als que posen l’ou i no el coven: ara, hi ha seguiments setmanals d’NPS, Reportings i més correus electrònics cap a les oficines; correus que pressionen per arribar al repte d’enquestes amb resposta satisfactòria; correus com aquest, d’una col·laboració rebuda:

“Es IMPORTANTE TODOS LOS DÍAS, TODOS tener programado al menos 1 EVENTO con cliente promotor. Necesitamos subir nuestro NPS para poder alcanzar el reto del 80% que nos hemos propuesto a 01/07.”

Es donen ordres als gestors perquè telefonin, abans de les 11 hores, als clients amb què s’ha interaccionat el dia anterior, per TORNAR-LOS A DIR que quan els contactin per a l’enquesta els han de posar un 9 o un 10. I també perquè els gestors tornin a telefonar al cap de dos o tres dies, per DEMANAR SI JA HAN CONTESTAT. Pobres clients! Ara ja se’ls nega fins i tot el dret d’abstenir-se de participar en aquesta mascarada perquè, si ho fan, els haurem d’emprenyar a cridades fins que contestin, per descomptat amb un 9 o un 10. Promotor per esgotament!

Finalment, en cas que el client gosi no posar un 9 o un 10, EL RESPONSABLE del centre TAMBÉ L’HAURÀ DE CONTACTAR per veure què ha passat, i a veure què s’hi pot fer (si és que s’hi pot fer res). Torna-m’hi torna-hi a deixar-se la cara per qüestions que, moltes de vegades, corresponen a una altra unitat productiva, o no estan a l’abast de resoldre en aquest nivell, o que són degudes a decisions corporatives, casos en què, per més que facis, te’n duràs una injusta carabassa!

No, no estam a davant d’una adaptació ni d’una evolució del sistema NPS, sinó d’una perversió del mateix, amb disfressa d’eina estadística, i tot indica que s’ha posat en pràctica perquè el banc pugui continuar amb les seves polítiques comercials estrambòtiques, havent substituït la màxima el client en el centre per la de tancau vendes peti qui peti, que tanmateix sortirem bé a l’enquesta. I qui no hi surti bé, pitjor per ell, tot això ens estalviarem en forma d’ajust en el Bonus: negoci rodó per al banc, a canvi d’aprofundir en la política de terra cremada i, encara pitjor, de cada vegada més treballadors en risc psicosocial.

On hem anat a parar perquè una entitat hereva de tanta d’història de bon servei s’hagi de preocupar de quedar bé a l’enquesta, i no de que el client, amb el tracte que li brindem, de manera natural, amb professionalitat, quedi finalment satisfet i, consegüentment, tingui a bé, en consciència, atorgar una bona valoració? L’enquesta ha de ser part d’una avaluació en sentit ampli (qualificadora i reguladora), i no una finalitat en si mateixa!

Per què no fer les coses ben fetes, donant un bon servei, amb més personal dedicat a l’atenció, en sentit ampli, al client? Aleshores, els resultats de les enquestes serien òptims, sense necessitat de cap manipulació ni una! En canvi, amb cada vegada menys mans per atendre més clients i més feines, amb pressions desmesurades, amb múltiples seguiments que atendre alhora, la qualitat del servei s’ensorra. Què han de pensar els clients? Si ens posam en el seu lloc, és molt preocupant seguir embellint artificiosament la realitat del dia a dia a les oficines. Potser al banc només li interessa que els accionistes estiguin tranquils amb la seva inversió, pensant en clients satisfets, gràcies a l’infladíssim nivell de promotors? Volen màxima transparència, com a societat cotitzada? És molt fàcil: modifiquin l’enquesta separant clarament els objectes sobre els quals es consulta: gestor, oficina o banc. De ben segur que aviat sabrem què pensen els clients, sense cap biaix interessat!

Com ens apunta un company en una altra col·laboració, vos imaginau un metge que li digui al seu pacient: «Miri, en aquest TAC seu, hi veig un problema greu; és operable, però s’ha d’intervenir d’immediat per redreçar la situació. Però és més fàcil, i quedarà millor, esborrar la taca del TAC… au, resolt! Per cert, ha vist què bo que sóc?»

Si n’hi ha que volen medrar en una realitat paral·lela, va seu! UOB demana tornar a les arrels i que es redreci el rumb i, amb ell, el prestigi d’aquesta nau.

VOLEM UNA FEINA DIGNA I EFICIENT!

Conclusions

En aquesta entrada dedicada a l’NPS CaixaBank (enquestes «En base a… recomanaria CaixaBank…?») hem denunciat pràctiques que impulsa la Direcció del banc que UOB considera inapropiades i perjudicials per als treballadors i, en última instància, per als nostres clients.

Les preguntes-respostes induïdes minven la integritat del procés i, el que és pitjor, creen una imatge negativa del banc. La tasca dels treballadors hauria de ser proporcionar un servei excel·lent als nostres clients, no de persuadir-los perquè donin una puntuació d’excel·lent a ultrança.

La pràctica de telefonar repetidament i insistentment els mateixos clients per preguntar-los si ja han contestat l’enquesta, i que contestin amb una nota determinada, planta una càrrega innecessària damunt la plantilla, que ja es troba sota una gran pressió per assolir objectius de producció. La tasca de seguiment de l’NPS, que esdevé una obsessió setmanal, no només esgota el temps i l’energia dels treballadors, sinó que afecta negativament la qualitat del servei que oferim.

És important recordar que si es fessin les coses de manera correcta, amb un servei de qualitat i els recursos adequats, els resultats de les enquestes serien excel·lents de manera natural, sense necessitat de recórrer a repesques mendicants. Actualment, amb la manca de personal i les pressions desmesurades, la qualitat del servei s’ensorra. Posem-nos en el lloc dels nostres clients, i admetem que aquesta situació és preocupant.

És evident que aquest sistema està essent utilitzat amb l’objectiu d’instaurar la falsa impressió que els clients estan satisfets al 100%, potser per mantenir els accionistes contents? Cal posar en marxa mesures per corregir aquesta situació i tornar a una pràctica més ètica i justa!

UOB insta la Direcció de CaixaBank a deixar de manipular una eina que hauria de ser una estadística científica representativa de la satisfacció i lleialtat dels nostres clients; a que es posi fi a la pressió exercida sobre els treballadors per aconseguir puntuacions elevades en l’NPS, que s’adopti si de cas una aproximació més honesta i transparent envers aquesta metodologia; i que deixi d’utilitzar-se per ajustar els Bonus, per ser un element que escapa de l’àmbit del treballador, inclús de l’oficina, especialment en l’atenció a clients que venen rebotats (mai millor dit) d’un lloc a un altre, degut a sistemàtiques discutibles, imposades per l’empresa.

Només a través d’un servei de qualitat, amb prou personal i sense pressions com si cada dia s’acabàs el món, podrem obtenir bons resultats que reflecteixin autènticament l’experiència dels nostres clients. Cal emprendre una acció en aquesta qüestió, que de ben segur redundarà en una millora tant de l’entorn laboral com de la relació amb els nostres clients.

Per prendre’n nota?

« …a company should make sure not to overload customers with too many feedback requests. »

« …best practice recommends focusing only on the experiences that are most impactful for a customer and applying rules to survey software to ensure that customers are solicited a maximum of once every three months. »

Font: https://www.netpromotersystem.com/
Màgic Andreu

Col·laboració: «Repartiment de medalles, ja!»

«Medalla d’OR a qui se li va ocórrer vincular el Bonus al resultat d’una enquesta manipulable i on, de fet, es pressiona per alterar el resultat. O sigui, a més manipulació, més Bonus? Chapeau!»

Col·laboració: significat de la sigla NPS

«Anem a posar un significat adequat a la sigla NPS, tenint en compte com s’utilitza en aquesta casa, i que la nomenclatura sigui CaixaBank Style:

  1. No Purpose of Sincerity (Sense propòsit de sinceritat)
  2. Not Particularly Satisfying (No especialment satisfactori)
  3. Narrowly Passing Standards (Tot just superant els estàndards)
  4. Nonsensical Performance Scale (Escala de rendiment sense sentit)
  5. Negligibly Predictive Scores (Puntuacions negligiblement predictives)
  6. Numbingly Pointless Survey (Enquesta atordidora i sense sentit)
  7. Notoriously Problematic System (Sistema notòriament problemàtic)
  8. Narrow-Minded Perception Scale (Escala de percepció estreta de mires)
  9. Neglected, Poorly Scrutinized (Descuidat i mal examinat)
  10. Negligently Prioritized Surveys (Enquestes negligents en la prioritat)»
Canets UOB

(*) Net Promoter Score

Desenvolupat per Fred Reichheld (Bain & Company) el 2003, el Net Promoter Score (NPS) és una mètrica utilitzada per avaluar la satisfacció dels clients i la lleialtat cap a una empresa o marca en particular, que informa del nivell recomanació dels clients sobre una marca, producte o servei. S’ha convertit en una eina popular a moltes empreses per mesurar l’experiència dels clients.

L’NPS es basa en UNA pregunta simple: «En una escala de 0 a 10, en quina mesura recomanaries aquesta empresa a un amic o familiar?» Segons les respostes, els clients es classifiquen en tres categories:

  • Promotors: aquells que donen una puntuació de 9 o 10. Són considerats clients satisfets i lleials, propensos a recomanar l’empresa.
  • Passius: aquells que donen una puntuació de 7 o 8. Són clients neutres, que no són ni entusiastes ni crítics.
  • Detractors: aquells que donen una puntuació de 0 a 6. Són clients insatisfets, que podrien parlar malament de l’empresa i no recomanar-la.

Per calcular l’NPS, es resta el percentatge de detractors del percentatge de promotors. El resultat pot oscil·lar entre -100 i +100. Un NPS alt indica que hi ha més clients promotors, mentre que un NPS baix o negatiu indica una major presència de detractors.

L’NPS no és l’única mètrica per avaluar la satisfacció dels clients, ni està exempta de crítiques. De fet, tot i que l’NPS s’ha popularitzat entre els executius empresarials per la seva simplicitat i facilitat d’ús, també ha generat controvèrsia i crítica en els cercles acadèmics i d’investigació de mercat, respecte de si hi ha proves empíriques suficients que la pregunta «probabilitat de recomanar» sigui un millor predictor del creixement empresarial que altres preguntes de fidelitat del client (per exemple, «satisfacció general», «probabilitat de tornar a comprar», etc.), o que mesuri res de diferent d’altres preguntes convencionals relacionades amb la lleialtat.
La veu de la plantilla

Intervenció UOB a la Junta general d’accionistes de CaixaBank

Intervenció d’UOB

La que segueix és la intervenció que el representant d’UOB haurà llegit a la Junta general d’accionistes de CaixaBank del 31 de març de 2023:

Bon dia, el meu nom és J.R., representant legal d’Unió Obrera Balear (UOB), sindicat amb representació als tres comitès d’empresa de les Illes Balears, i força més votada en dos d’ells.

Primer de tot, una qüestió formal. UOB és accionista de CaixaBank, i no veim cap raó perquè es vegi sempre relegada a la cua de les intervencions. Som el cabrum? (A Mall., es diu cabrum a un «conjunt de persones de baixa categoria»). Ho fan per poder tallar l’streaming, o per no enregistrar la part final de la sessió? Per no haver de molestar-se en contestar? Hi ha minutos de la basura a les Juntes de CaixaBank? Hi ha «accions A» i «accions B», en aquesta casa, senyor president? Demanam el mateix (bon) tracte per a tots els accionistes.

Entrant en matèria, la nostra intervenció versarà, eminentment, sobre dos temes: la pressió comercial damunt la plantilla, i les discriminacions per raó d’origen laboral.

Denunciam, en defensa dels treballadors de la casa, la pressió comercial directiva que es desferma a través de l’escala jeràrquica, cada setmana i sense treva, per tal de col·locar productes a ultrança, és a dir, NO en el millor interès del client, sinó en interès exclusiu del compte de resultats. Tornam a constatar consignes directives per, a tall d’exemple: establir calendaris i horaris de caixa il·legals; deixar les taules d’atenció desertes encara que hi hagi clients que en necessiten; dir als clients que «no hay dinero», o que «el reciclador no funciona»; llevar d’enmig impressores financeres per defugir d’actualitzar les llibretes d’estalvi; etc. etc.

Això és un escàndol majúscul i una indignitat impròpia de la història d’aquesta entitat, i constata l’existència d’un hipòcrita doble estàndard: l’oficial, el que surt a la documentació contractual i a les circulars internes, tot en ordre; i l’intern, verbal, que com un foc colgat pretén instruir els treballadors perquè siguin aquests els que facin la feina bruta. I, així, «que se consiga el efecto sin que se note el cuidado». Aquest doble estàndard posa en perill laboral a la plantilla, perquè vulnera la normativa i pretén forçar els treballadors a incomplir-la, i és un evident factor de risc psicosocial per als treballadors.

Senyor president, senyores i senyors accionistes, representants del FROB i de la Fundació “La Caixa”, aquestes actuacions directives constitueixen un clar risc reputacional que posa en perill tota l’entitat. Li demanam, doncs, que cessi la demencial sistemàtica de venda a ultrança, i tallar d’arrel el doble estàndard directiu contrari a normativa, o caldrà prendre mesures urgents. Volem recordar que dia 20 de febrer hi va haver una jornada de vaga a KutxaBank que va tenir un seguiment massiu (un 60% segons fonts patronals).

Quant a l’altre tema, denunciam també les desigualtats en condicions socials elementals, en què tots els treballadors hauríem de tenir un mateix tracte. A tall d’exemple, les contingències de risc. En cas de mort, alguns deixarem vidus, vídues o orfes, de segona o de tercera. El mateix passa a davant de discapacitats sobrevingudes. I l’ajut de fills del rebut de salaris discrimina segons l’origen laboral. Estan vostès d’acord, senyores i senyors del Consell, en donar continuïtat a pràctiques discriminatòries en qüestions com les que acabam de senyalar?

Ja que esmentam el rebut de salaris, cal tornar a parlar de l’injust sistema d’adequació progressiva a cinc anys vista. Per una banda, les sinergies de la integració de Bankia no han estat un lustre a aflorar. I, per altra, tenim el canvi de cicle en l’evolució dels tipus d’interès, i unes actualitzacions salarials molt per davall de la inflació. Invocam, doncs, el principi Rebus sic stantibus i demanam negociar una acceleració de l’adequació progressiva salarial. En igual feina i mateixos reptes, igual salari!

Per tal de consolidar una eficaç cultura d’empresa que cohesioni el banc, cal posar fi a la hipocresia de la vigent sistemàtica comercial, a les ordres contradictòries, sinó il·legals, i a les desigualtats en drets socials que consideram elementals.

Consti en acta la intervenció i que, en coherència amb tot l’anterior, i en protesta per un sistema de retribució variable no pactat, pensat per premiar els de dalt i penalitzar els de baix, votarem en contra de les propostes d’acord …

Moltes gràcies per la seva atenció.

Intervenció d’un accionista

Així mateix, transcrivim la intervenció duta a terme per un accionista i company nostre, en relació a un altre aspecte d’interès:

Señoras y señores consejeros, señor presidente, mi nombre es C.G. y soy accionista, empleado y representante de los trabajadores en CaixaBank.

Hemos pasado unos años duros para el sector (con los tipos de interés incluso bajo cero) y se han requerido sacrificios: a los accionistas (a menor beneficio, menor dividendo), a los trabajadores (despidos, congelación salarial) y también a los clientes, que han visto mermado el servicio clásico de atención, al dedicar la Dirección todos los recursos disponibles, de manera eminente, a la venta, entiendo que con el conocimiento del Consejo.

Dicha merma en el servicio tiene consecuencias en la sociedad, y la entidad tiene que aplicarse en la gestión de las críticas en redes, en campañas de márquetin y en conseguir buenos posicionamientos. Sin embargo, en el mundo real, en los barrios, en las plazas, o en los pequeños actos de socialización, las críticas perduran e incluso arrecian, y muchos trabajadores, que ya han contribuido a los sacrificios comentados antes, se ven en situaciones muy incómodas ante las críticas que reciben, la mayoría de las veces, de razón, por parte de sus vecinos, amigos y seres queridos.

Dejemos de hacernos trampas al solitario. Las encuestas de satisfacción de clientes salen bien, pero ¿qué parte del resultado es forzado? ¿De dónde proceden las consignas que llegan hasta los empleados, acerca de comentar a los clientes que si no puntúan con un 9 o un 10, quien resulta penalizado es el trabajador? Señor presidente, no podemos pretender desembarazarnos del factor humano para conseguir ventas a ultranza, y luego apelar a él para que la encuesta salga satisfactoria.

Por otra parte, ¿saben que estamos pasando a digitales clientes que solo lo son en modo consulta, y que ello resta recursos a las oficinas, ahondando más en la mala atención? Es necesario implantar una omnicanalidad real para mejorar la confianza, nuestra cercanía con el cliente, la reputación y, por ende, las ventas.

Señoras y señores, estamos en un nuevo ciclo; las cuentas y los saldos de nuestros clientes ya no son una rémora para la cuenta de resultados, sino todo lo contrario. Pongamos la rueda en marcha; volvamos a la excelencia en el servicio, a abrir las puertas de nuestras oficinas para que dejen de ser un coto privado de caza; superemos el telemarketing y apostemos por una omnicanalidad real mediante la cual el cliente pueda acudir a nosotros por la vía que le resulte (al cliente) más conveniente; mejoremos la relación entre las oficinas y los gestores online, e impulsemos la colaboración y la cooperación entre divisiones, en lugar de la lucha fratricida, la canibalización, y el todo por la venta, en claro detrimento del servicio y la calidad final que prestamos al cliente.

Señor presidente, mi pregunta es si no creen ustedes llegado el momento de volver a un modelo más amable de relación con nuestros clientes, un modelo donde se reconozca la vocación de servicio y la labor de los trabajadores, así como su contribución al desarrollo de nuestra sociedad. La cercanía y, por tanto, también las oportunidades de negocio, no las conseguiremos únicamente con grandes campañas institucionales, sino en el día a día, en todas y cada una de las oficinas comerciales, en todos y cada uno de los contactos con la parroquia de clientes, sean por el canal que sean. Confío en que el camino, de hecho, del regreso, se ha emprendido, y que el año que viene podamos analizar y valorar los cambios, imprescindibles para recuperar la confianza de nuestros clientes, en beneficio de la sociedad, de la empresa y del valor de las acciones.

Acord decebedor

Bases (patronals) per a la RV: pegat d’acord prejudicial!

Ahir, a davant la Sala Social de l’Audiència Nacional, una majoria sindical i CaixaBank varen arribar a un acord prejudicial (i, potser, perjudicial?) que posa fi a unes demandes de conflicte col·lectiu de la UGT, reclamació que podria haver donat per molt més del que s’haurà quedat amb aquest acord.

UOB va participar activament, fins al final, per tal de millorar l’acord, especialment pel que fa a la temporització del punt primer, que serà una càrrega, ara permesa per una majoria de la RLT, per a tota plantilla. Per aquest motiu, essencialment, UOB no ha subscrit l’acord, tot restant sense cap lligam per dur a terme accions legals futures, si així ho trobam oportú.

La jurisprudència és molt clara: les bases de la retribució variable s’han de conèixer en COMENÇAR el període de meritació. I si la jurisprudència diu això, així ha de ser, i punt, sense pegats! Si CaixaBank no ho vol fer, o no ho pot fer, que s’hi posi fulles. Que CANVIÏ EL MODEL per un altre de millor (cosa ben necessària) o, com a mínim, que FACI LA FEINA QUAN TOCA.

Res d’això, CaixaBank ho vol assumir, i els sindicats majoritaris que han signat l’acord li han atorgat la potestat de seguir més o menys com ara, sense una contraprestació que pagui la pena a canvi de permetre tenir la plantilla in albis nimés ni menys que un quart de l’any, i de fer canvis a les Bases per circumstàncies sobrevingudes (anem a veure, quan és que no passa això?) però ara de manera consentida i pactada! En el fons, pitjor que no estàvem?

En definitiva, l’acord estableix que:

1. L’empresa es compromet a publicar les bases corresponents a reptes o incentius comercials que tinguin meritació anual no més tard del 31 de març de l’any corresponent a la meritació.

2. L’empresa no aplicarà modificacions al contingut de les bases després de la seva publicació ni durant el període de meritació, que suposin un perjudici o empitjorament de les condicions aplicades als treballadors, tret que es produeixin circumstàncies sobrevingudes alienes a la voluntat de l’empresa.

3. L’empresa es compromet a facilitar les bases corresponents als incentius comercials a la RLT a efectes d’informació i, en el seu cas, emissió d’informe amb una antelació mínima de 7 dies respecte de la data de publicació. (La RLT passa de comptar amb 15 dies per fer l’informe, a només 7 dies. Aquí sí que el temps es pot escurçar?)

4. L’empresa es compromet a abonar l’incentiu corresponent en cas d’acomiadament disciplinari reconegut com a procedent, sempre que la causa no sigui l’actuació fraudulenta en la comercialització de productes inclosos a l’incentiu.

La redacció de l’acord no és gens satisfactòria: el punt 2n conté un «salvo que» al qual la Direcció s’hi podrà aferrar per fer modificacions, no precisament en profit de la plantilla; i els punts 3r i 4t parlen únicament d’incentius, sense esmentar el bonus. La retribució variable a CaixaBank comprèn incentius i bonus. Tot el matí per fer aquest redactat, i ni tan sols s’ha traslladat correctament el nomenclàtor adient per evitar qualsevol mala interpretació?

Per ventura les grans centrals sindicals vendran aquest acord prejudicial com una petita passa. Tenint en compte el panorama de la retribució variable a CaixaBank, potser ho és, però no en la bona direcció, i menys encara pel que esperàvem, sincerament, del conflicte. El que sí que és, segur, és una oportunitat perduda per posar l’empresa en cintura d’acord amb la més moderna jurisprudència sobre retribució variable. I, evidentment, no hem vist cap intenció, per ara, de voler dur la retribució variable, tot el sistema, volem dir, al terreny de l’acord col·lectiu per dotar-lo de transparència i universalitat, coses que existien a Bankia, i que estan més que desaparegudes a CaixaBank en aquesta qüestió!

Wacky Races

Què divertit: els «Autos Locos» arriben a «Caixa»!

I, com els «equips» de la nostra DT, ells també eren 11!

Es veu que amb l’ocurrència de penjar icones representatives de les vendes d’assegurances als cubicles d’InTouch, amb l’objectiu de fer passar un tràngol diari a aquells treballadors que no havien pogut tancar cap venda, no n’hi havia prou.

Ara, els Illuminati de CaixaBank (o seran els de SegurCaixa?) han fet una passa més en la voràgine destructora de la deontologia professional dels treballadors de banca, tot engegant la «Gran Carrera del Auto», botant-se, naturalment, qualsevol consulta prèvia als representants dels treballadors, durant la qual podríem advertir la Direcció de l’errada que va amb aquests tipus de campanyes de venda a ultrança i, especialment, amb sistemàtiques competitives, puerils i contraproduents.

En aquesta «carrera» per vendre assegurances (producte MyBox Auto), resulta que hi ha equips (DANs i All In One), i que «nuestros pilotos», un per equip, són els respectius directius. És a dir, ajustem-nos el cinturó, perquè tot és possible! (Per cert, que s’utilitzen les seves fotos del directori empresarial d’una manera que ens sembla prou irregular! Hem d’entendre que hi han consentit? O és una cosa que va con el sueldo?)

També hi ha un «Reglament» o «Bases», 7 «circuits» o «Grans Premis» (recurrències), que tindran «guanyadors», un sistema de puntuació per a cada circuit, un «guanyador» del campionat, i uns «trofeus simbòlics» (un cotxet de jugueta) per als indios… De veres serà simbòlic, o es tracta de veure qui no tindrà cotxet al cap del dia, per tenir a algú a qui reprovar? En definitiva: tot un sistema basat i orientat al RÀNQUING de treballadors, cosa que, pensàvem, innocents de nosaltres, que estava expressament prohibida per la normativa interna.

Segurament, es pensen que amb aquesta analogia graciosa de l’automobilisme li llevaran ferro a la pressió comercial que està a punt de desfermar-se per contractar assegurances a tort i a dret. Seguirà la broma, però, quan una zona, o una oficina, no tingui sort en les vendes? Assignaran al pilot-DAN la imatge del binomi Patán-Nodoyuna, per seguir amb la gracieta i el bon rollo patronal? O, com sempre, trauran el fuet i la cara agre, tot centrifugant les culpes cap als remers? Ho veurem en el següent capítol dels Autos Lokos «Caixa»!

Canets UOB

El remer subliminal!

Per si no vos heu entemut, a les presentacions de la «Gran Carrera Auto» – Loko hi ha una picada d’ullet a UOB: sí, allò del remer! Quina gràcia, l’empresa!

pàrquing cotxets MyBox Auto

El pàrquing dels cotxets.

Col·laboració: «On és el remer?»

Idò sempre, sempre, ens observa a través del mirall!

Nota: aquesta circular va tancar la seva edició a les 23,30 hores de dia 13 de març de 2023.

Vaga Feminista 2019-03-08

Nosaltres, les dones! #8M2023

Amb motiu del Dia Internacional de la Dona, #8M2023, reivindicam la IGUALTAT efectiva entre homes i dones, i la millora de les condicions laborals i socials de les dones arreu del món.

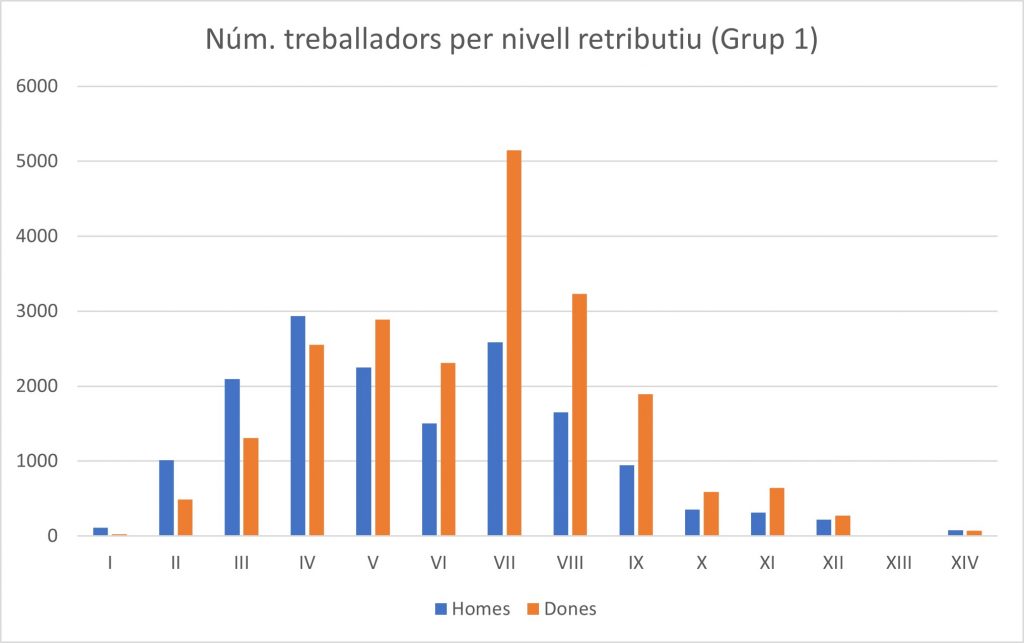
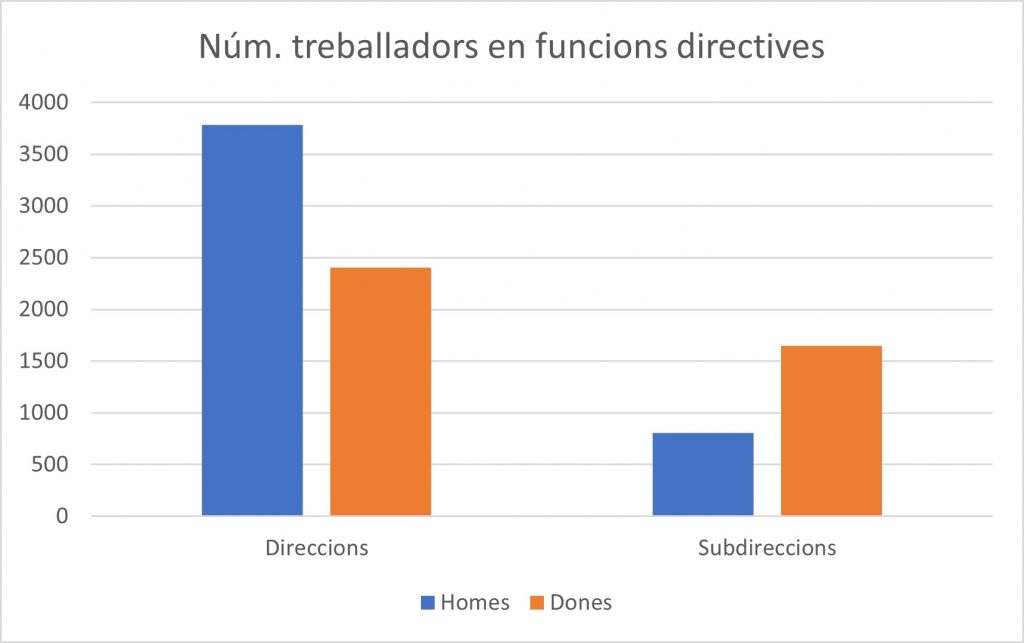
A CaixaBank (arrodonint) som 22.000 dones i 16.000 homes. Fet i fet, les dones som 6.000 més que els homes. Però, què passa amb la distribució de nivells retributius (dada de la que depèn el nostre salari)? I què passa amb la distribució de funcions de direcció i sotsdirecció?

Les gràfiques següents, fets damunt dades de final d’any 2022, són molt eloqüents. A la primera hi tenim el número de treballadors per nivell retributiu de Conveni Col·lectiu (per als profans, el nivell d’entrada és el XIV). El perpetu sostre de vidre situat en els nivells intermedis és més que evident.

El segon gràfic té en compte només les funcions directives (direcció i de sotsdirecció). Passen els anys i la tendència per igualar aquestes columnes és imperceptible.

Núm. treballadors (homes i dones) per nivell retributiu
Núm. treballadors (homes i dones) en funció directiva

Revalidam el compromís sindical d’aconseguir implantar mesures efectives de cap a la plena igualtat d’homes i dones en la promoció profesional a l’empresa.

Cadena de merda empresarial

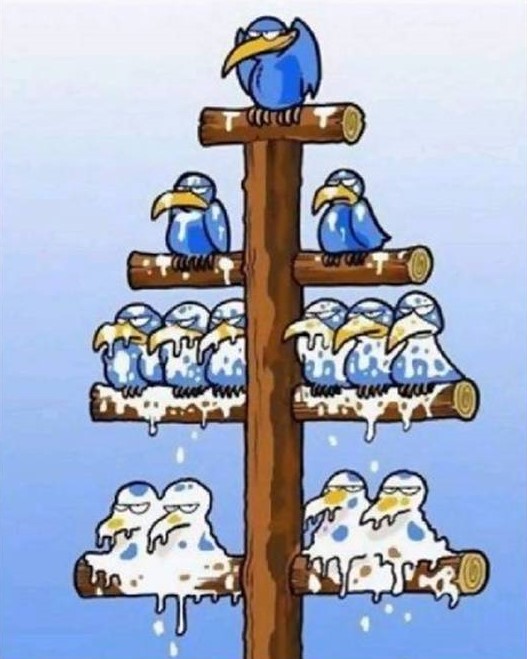
La cadena de merda

La Direcció va dir blat, i ara diu ordi? Pac qui deu!

Les oficines tallen claus, amb raó, perquè els han canviat les regles de joc de consecució d’objectius de fons d’inversió, començat el partit! Quan la plantilla ho fa bé i els números surten, la Direcció es desdiu del que havia dit, ep, PER ESCRIT, i no té cap mania en treure les tisores, no sigui cosa que la plantilla cobri un velló més del que tenien pressupostat! Quan la situació del mercat no es favorable i els números no surten, la Direcció, entona algun mea culpa per enviar-nos a la guerra sense armes? Ca, barret! La culpa sempre per avall en la jerarquia, en l’anomenada cadena de merda. Quina vergonya, CaixaBank!

Respecte, civilitat, decòrum

És el que voldríem. Però, tanmateix, no falla: quan el número de vendes no agrada, la cadena de merda es posa sistemàticament en marxa. També per a no variar, ningú amb galons dins de l’arbre jeràrquic invertit és capaç d’aturar el mecanisme d’atribució de culpa top-down per, assossegadament i reflexivament, analitzar amb detall què ha pogut passar, parlar-ne civilitzadament i respectuosament, i donar-hi una solució racional.

Enlloc d’això, l’implacable axioma patronal com més amunt més atribució d’allò bo, i menys d’allò dolent (i viceversa), acaba convertint en objecte-culpable a tots aquells situats als nodes-fulla de l’arbre jeràrquic, que seran cridats a capítol, acusats en genèric, jutjats i condemnats, de manera sumaríssima. Practiques, per cert, contràries a l’ordenament laboral i a la normativa interna.

Per la civilitat, i contra els abusos de poder, volem líders, en tots els nivells jeràrquics, que es posin els seus equips a l’esquena, i no policies dedicats a cercar culpables, tot actuant amb paternalisme, displicència o crueltat.

La Voz de su Amo

Quan fa falta una pujada en taules, tornen amb un «plus»

La pujada del 4,25% afecta només al salari de Conveni. Damunt el total de la nòmina pot quedar molt minsa!

Constatam que l’observatori del Conveni és ben miop. Mesos de debat per a això? Al nostre darrer comunicat reclamàvem «justícia i reparació», que s’havia de traduir en una pujada en taules salarials, més una compensació pels quatre anys en què hem estat o bé dins el congelador, o bé molt per davall de l’IPC.

Però, què s’ha pactat entre la patronal d’Estalvi i els triumvirat de sindicats majoritaris al sector, per cert, amb tota la legitimitat que els han donat les recents eleccions? Idò (un altre) plus anual («Plus Millora Conveni») del 4,25% damunt les pagues de Conveni (només salari base i extres), mínim 1000 €. La millora, doncs, queda fora de taules salarials. Per tant, NO és salari base, NO repercuteix en altres complements, i NO és pensionable.

I si anam al líquid, damunt el salari total (real), la pujada queda reduïda, segons l’estructura de la nòmina de cadascú. Si agafam per exemple un GC-I de nivell VIII, la millora pactada just arriba al 3%. I en el cas d’un director de nivell IV, la millora queda prop del 2,3%, encara més lluny de l’IPC!

Què passa amb les taules? Hi ha rates? Ha de tornar a passar el cometa Halley per tenir una modificació de taules salarials justa al sector d’Estalvi? Per què aquesta aversió a modificar-les? Començam a tenir mals pensaments. Hi ha una agenda oculta d’unificació de convenis de Banca i Estalvi, i per això no convé tocar-les?

El Conveni actual caduca a finals de 2023 i, ara, introduir aquest Plus «com a mesura pal·liativa de la inflació» és una rèmora perquè la renovació del Conveni per als propers anys torni a tenir en compte la inflació per a les noves taules. Si diuen que ja està pal·liada amb aquest plus, què hauran d’anar a actualitzar?

Ara començam a entendre per què no frisaven de firmar això abans de les eleccions!

Perill, Conveni

El Conveni Col·lectiu necessita mà de metge!

En aquesta entrada anirem recollint aspectes antiquats i gasius de l’atrotinat Conveni Col·lectiu de Caixes d’Estalvi que venç a 31-12-2023, marc laboral de referència de tots els treballadors del sector que avui en dia presenta signes evidents que necessita actualitzacions. Esperam que la Patronal i els sindicats majoritaris al sector en prenguin nota.

Actualització salarial (salari base)

Durant la vigència d’aquest Conveni hem tingut congelació salarial els anys 2020 i 2021. L’any 2022 vàrem tenir una actualització en taules del 0,75%; i el 2023 en tenim una de l’1%. Tot un dispendi, fins i tot tenint en compte les paguetes del 0,25% fora de taules (o sigui, per un pic i pus), a percebre segons quin sigui el ROE. L’IPC del 2019 va ser del 0,8%, i el del 2020, el -0,5%. Però durant el mateix període de vigència del Conveni hem tingut un 6,5% en el 2021, un 5,7% en el 2022, i a saber què passarà en el 2023! En definitiva, que les variables econòmiques que ens afecten a tots els treballadors van per un vent, i les taules salarials que defineixen la base del nostre rebut de salaris i tot el que hi depèn, van per un altre. Aquesta desvinculació absoluta i a cinc anys vista, sense cap clàusula de salvaguarda, no hauria d’haver succeït mai, i és responsabilitat de les grans centrals sindicals retornar a una situació raonable en què els treballadors no siguem els que financem ni la mala gestió directiva, ni les decisions de concentració monopolístiques.

Reivindicam, doncs, una ACTUALITZACIÓ SALARIAL DIGNA, en l’ordre de la resta de Convenis Col·lectius que s’estan pactant, així com una justa REPARACIÓ pels dos anys de pujades en taules mínimes, MOLT PER DAVALL de la inflació!

Plus Conveni

En la nòmina del mes de gener de CaixaBank es percep el Plus de Conveni. (Plus diferent i que ja existia abans d’instaurar el «Plus Millora Conveni» pactat recentment.)

Es tracta d’un Plus anual que es va introduir fa anys al Sector en contrapartida (!) a la polivalència funcional: la patronal va demanar substituir categories professionals i plans de carrera per simples escales retributives, amb promoció per experiència a molts anys vista: regressió social certa a canvi d’expectatives i de paguetes pírriques fora de taules salarials, no pensionables, no computables per a triennis; no, no, no…

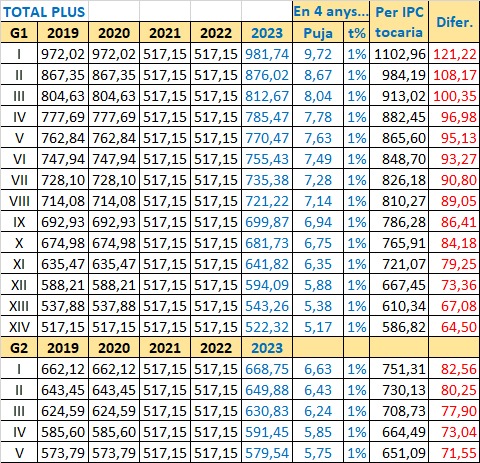
Però anem al Plus que es va establir en contrapartida. Deixant de banda comèdies de «part fixa» vs. «part variable», i anant al que interessa, que és el còmput del TOTAL del Plus, l’evolució (o involució) per als anys de vigència del Conveni 2019-2023 ha estat aquesta:

Plus Conveni Caixes 2019-2023
Plus Conveni 2019-2023

A la taula hi podeu apreciar la congelació del 2019 al 2020; la supressió de «part variable» els anys 2021 i 2022; i la represa de la mísera normalitat en el 2023. Si es compara el Plus del 2023 amb el 2019, ens trobam que ha pujat un… 1%! Un altre dispendi. A la darrera columna es pot apreciar la diferència (estimada) que hi ha respecte d’un hipotètic Plus que hagués estat actualitzat amb els IPCs positius d’aquests anys.

A UOB pensam que el Plus Conveni necessita una actualització, com a contrapartida que és d’uns drets que es varen eliminar i que ens haguessin permès arribar a una situació salarial CONSOLIDADA (amb tots els efectes que d’això se’n deriven), cosa MOLT MÉS FAVORABLE del que representa avui en dia aquest plus, objecte de contínues retallades com a doble, o triple, moneda de canvi!

Ascens per capacitació

A CaixaBank el sistema d’ascens per capacitació convencional està millorat amb l’oposició per assolir el nivell VII. Això representa 140 places biennals d’aquest nivell. Tot amb tot, val a dir que aquest número de places no ha estat revisat després de l’increment de plantilla derivat de l’absorció de Bankia.

Dit això, els ascensos triennals per oposició a nivell X i nivell VIII venen definits per Conveni, d’aquesta manera:

Artículo 27. Promoción por Capacitación.

1. Ascenderán por convocatoria de oposiciones cada 3 años, un mínimo de:
− 3% del total de la plantilla de niveles XIV, XIII, XII y XI al Nivel X.
− 3% del total de la plantilla de niveles XIV, XIII, XII y, XI al Nivel VIII.

És a dir, la base de càlcul del 3% és la mateixa, tant per definir el número de places de nivell X com el de nivell VIII: el número total de treballadors en nivells XIV, XIII, XII i XI. El problema, evident, és que a CaixaBank una base de càlcul així calculada és una xifra en clar retrocés: fa anys i panys que no hi ha contractació com hi havia un temps en el sector i, durant tots aquests anys, s’han succeït promocions derivades d’altres sistemes, tot minorant el número de treballadors de nivells més baixos, i buidant d’efectes materials l’article 27 del Conveni.

Per això, per a les oposicions de 2023 a CaixaBank tenim la ridícula convocatòria de 90 places d’ascens per capacitació, 45 de nivell X i 45 de nivell VIII, damunt una plantilla de 36.000 treballadors. És a dir, un 0,25% del total de treballadors tindran un ascens per capacitació per Conveni Col·lectiu!

A UOB pensam que el sistema de promoció per capacitació necessita una anàlisi i actualització important, quantitativament i qualitativament parlant, per tal que sigui un vertader incentiu per a la millora professional, complementàriament als altres sistemes de promoció regulats.

Conceptes no salarials

El Ministeri d’Hisenda i Funció Pública ha aprovat dues ordres per les que s’actualitza la compensació de despeses per quilometratge per als qui emprin el seu vehicle per desenvolupar la seva feina. Una de les ordres fa referència als empleats públics, i l’altra, aplicable al nostre cas i vigent des de 17 del juliol, recull les exempcions fiscals de les que podran gaudir els contribuents en l’IRPF, per les despeses de locomoció que hagin d’afrontar en la seva feina diària mitjançant l’ús d’un vehicle. L’exempció queda ara establerta en 0,26€ per quilòmetre. Abans, i des de l’any 2005, estava en 0,19€. Això representa una pujada de gairebé el 37% en l’exempció fiscal. Ara, l’empresa hauria d’aplicar aquesta pujada de l’exempció ens els rebuts de salaris dels treballadors que percebin quilometratges.

Però el que ningú està comentant, i pensam que val la pena de posar damunt la taula quan s’acosta el venciment del Conveni Col·lectiu de Caixes, és que duim des de l’any 2014 amb els conceptes no salarials congelats: el preu per quilòmetre a 0,35€, la dieta a 71,36€ i la mitja dieta a 35,68€!

I mentre aquestes quantitats han romàs gairebé 10 anys (i comptant!) sense actualitzar ni un cèntim, des de finals del 2019 cap aquí i sense sortir-nos de l’àmbit temporal del vigent Conveni el gasoil ha pujat un 40% i la benzina un 36% (preus mitjans anuals Illes Balears). I pel que fa a les dietes, també dins del congelador, sobre l’evolució de l’IPC ja n’hem parlat prou, no? Pensaran els sindicats megalòmans en tot això a l’hora de negociar el CCOL?

Resultats 30N Illes Balears

EN EL SEU PRIMER PROCÉS ELECTORAL A CAIXABANK, UOB ENTRA AMB FORÇA A LA REPRESENTACIÓ LABORAL D’ILLES BALEARS!

ACONSEGUEIX REPRESENTACIÓ A TOTS TRES COMITÈS D’EMPRESA!

FORÇA MÉS VOTADA I MÉS REPRESENTATIVA A INTOUCH!

FORÇA MÉS VOTADA A L’EDIFICI DE LA DIRECCIÓ TERRITORIAL!

Temps hi haurà per a una anàlisi detallada dels resultats. Avui, podem dir que els obtinguts per UOB són uns resultats excepcionals, després de tot el tragí de Sa Nostra a BMN, després a Bankia, i darrerament cap a CaixaBank, de tots els obstacles que ens ha posat la patronal (i no només) al llarg del camí, en la primera elecció a la que UOB es presenta a CaixaBank, i després d’un mandat molt intens de defensa a ultrança dels drets laborals, de la plantilla com a col·lectiu, i de totes les persones afiliades!

Els resultats (número de membres de comitè) són els següents:

INTOUCH: UOB:2, SECB:1, CCOO:1, UGT:1

DIRECCIÓ TERRITORIAL: UOB:1, CCOO:1, UGT:1, SIB:1, SECB:1

AGRUPACIÓ OFICINES: SIB:8, UOB:5, CCOO:4, SECB:3, UGT:3

Moltes, moltes gràcies!
Entre tots ho farem tot!
INDESINENTER!

Tenim la poció màgica

Final de campanya!

La nostra intenció és acabar la campanya electoral, com de costum, amb el tradicional «Sabíeu que…» de coses que passen, i una nota d’humor.

Idò, ja que altres sindicats han tret coses de Bankia…

Sabíeu que…

…hi ha sindicats que comparen aquest ERO de CaixaBank, amb un ERO de fa gairebé cinc anys, en una entitat intervinguda per l’Estat i servida en safata?

…en bona mar, tothom és bon mariner?

…que és tot un honor que en tot el paper d’embolicar arengades que ha enviat un sindicat, només puguin anomenar UOB en l’ERO de Bankia de 2018?

…en aquell ERO, a Balears, no hi va haver cap acomiadament forçós, segons el que havíem previst, i UOB va poder fer el seu paper de fiscalització, control i protecció de les persones afectades?

…no recordam a cap d’aquests sindicats de pell prima ajudant-nos a aguantar la pancarta, ni en la vaga promoguda per UOB al maig de 2013, contra les pretensions de BMN; ni al gener i febrer de 2018, contra les pretensions inicials de Bankia?

Canets UOB
Els canets d’UOB quan llegeixen segons quins arguments

I passant a CaixaBank, que és el que ARA importa…

Sabíeu que…

…n’hi ha que es pensen que quan compres (o et col·loquen) un pack de coses ja t’han d’agradar (i has d’estar conforme amb) tots els ítems que el componen?

…que l’adequació progressiva tal com es va IMPOSAR, i la posada a ZERO PATATERO de l’antiguitat a efectes de les dues pagues de fidelitat, no tenen un pase?

…UOB va demanar subscriure separadament l’ERO i l’ALI, i els del sempre s’ha fet així digueren que NO?

…a CaixaBank, en el mandat de LA fusió que ara tancam, hi ha sindicats que han actuat contra natura, tot maniobrant amb la patronal per arraconar altres sindicats, (només) pel fet que aquests procedien (només) de Bankia?

…aquesta discriminació per raó d’origen és un molt mal rotllo?

…no tenir clar on és (i qui tens a) la trinxera social és un mal negoci per als treballadors?

…abans de (i durant) l’ERO tot eren flors i violes, perquè ens havien de menester per a les històriques mobilitzacions de l’estiu de 2021, i entrada la tardor tot va ser un si te he visto, no me acuerdo?

…hi ha sindicats que se disculpen a davant dels representants patronals pel fet d’exercir un dret constitucional?

…com cada quatre anys, n’hi ha que recorren a males pràctiques per fer les llistes electorals?

…l’empresa no ens fa arribar la informació del vot per correu de què disposa, com a intermediària “per ajudar les Meses”, en un clar exercici d’obscurantisme?

…en aquesta campanya, algú/alguna ha volgut fer de superagent secret, escampant textos apòcrifs per davall les portes, tot pensant haver fet un ou de dos vermells?

…el que l’inefable Max Smart no sap és que els copia-aferra-imprimeix de vegades conserven, de vegades eliminen, caràcters especials (formats, emojis…) del mitjà original, resultant tot plegat en una (volguda o no) manipulació en el tractament?

…eliminar la capçalera descontextualitza?

… la llibertat d’expressió i sindical és irrenunciable?

…a CaixaBank hi ha una guerra a matadegolla entre dues forces sindicals (i UOB no és cap d’elles) que competeixen pel mateix espai orbital?

…que aquesta guerra no és bona per al sindicalisme, i a més a més té danys col·laterals que patim tots?

…tot i aquest caliportal, som vius perquè som vius?

…cada dia que passa és més aplicable allò de Estan locos, estos romanos, però li pesi a qui li pesi, UOB té el secret de la poció màgica?

…després de l’escrutini i actes de 30N, UOB serà un sindicat implantat a CaixaBank, S.A., AMB TOTES LES DE LA LLEI (fins ara, perquè veníem «de la fusió»), i que com més representativitat tinguem, més riurem?

Canets UOB
Els canets d’UOB quan llegeixen les coses que passen

RECORDA TRES COSES CLAU, I VOTA UOB!

PRIMERA. ELS SINDICATS MAJORITARIS, D’ENTRADA, JA TENEN GARANTIDA LA CONDICIÓ DE MÉS REPRESENTATIUS A CAIXABANK.

TENIR 200 DELEGATS, O TENIR-NE 190, NO ELS AFECTA SUBSTANCIALMENT.

SEGONA. UOB NOMÉS ES PRESENTA A LES ILLES BALEARS, I NO ASPIRA A SER MAJORITARI, PERÒ SI A ASSOLIR UN PES ESPECÍFIC REPRESENTATIU SUFICIENT.

TENIR UN DELEGAT MÉS O MENYS, AMB EL PA QUE S’HI DONA A CAIXABANK, POT AFECTAR SUBSTANCIALMENT (PARLAM PER EXPERIÈNCIA!).

TERCERA. CAL QUE UOB TINGUI ULLS PER TOT, PER PODER INTERVENIR QUAN CALGUI EN DEFENSA DE LA PLANTILLA, CONTINUAR L’OPOSICIÓ AL “SEMPRE S’HA FET AIXÍ” I PODER ESTAR AL SEMPRE AL TEU COSTAT, FENT FEINA PER MILLORAR!

PER AIXÒ, COM MÉS REPRESENTATIVITAT OBTINGUI UOB, MÉS PODRÀ FER, I A BALEARS CADA VOT COMPTA!


Si vols INDEPENDÈNCIA i TRANSPARÈNCIA…

Si vols seguir rebent informació EN PUNT i SENSE FILTRES de tot el que passa a CaixaBank…

Si vols que et defensi un equip JOVE, DINÀMIC, VALENT i LLIURE de companys i companyes…

Si vols que un sindicat com UOB pugui FISCALITZAR el que ens cuinin a CaixaBank…

Si vols SEGURETAT i COMPROMÍS (amb Balears)…

EL 30N, VOTA GARANTIES I CONFIANÇA!

VOTA EQUIP DE FEINA!

VOTA UNIÓ OBRERA BALEAR!

Sempre al teu costat, fent feina per millorar!