All posts filed under “Publicaciones mandato 2023-2026”

Manipulació de l'enquesta NPS

NPS: ¿A QUIÉN QUIEREN ENGAÑAR?

La Dirección de CaixaBank se empeña en querer dar la vuelta a la realidad cuando ésta no le es propicia. El tortuoso pergeño directivo sobre el sistema de encuestas de satisfacción «¿Recomendaría CaixaBank…?», el llamado NPS (Net Promoter System), provoca que su métrica (Net Promoter Score) esté viciada de inicio. Por consiguiente, cualquier análisis extraído de las respuestas de los clientes no es válido, ni se puede tener en cuenta, de ninguna manera, para penalizar laboral o retributivamente a ningún trabajador en relación con las interacciones-puntuaciones concretas.

Además, la presión persecutoria y obsesión directiva por llamar, rellamar y forzar a los clientes a contestar, y a contestar con una puntuación determinada, provoca malestar, vergüenza ajena, otra carga de trabajo innecesaria y contraproducente, y evidencia el patetismo directivo por maquillar la realidad con la que se ha de enfrentar a diario la plantilla, precisamente por la mala gestión de quienes toman decisiones, ajenos a la realidad, desde la cúpula de la torre de marfil.

La Dirección de CaixaBank, ¿pretende manipular la métrica del NPS? ¿Con qué objetivo?

Ya hablamos de ello en la circular UOB de 26 de abril de 2022, pero como nuestros directivos, en general, son unos cabezotas que miran únicamente por su interés, para quedar bien en la foto a base de codazos y, naturalmente, por su bonus, no tienen ningún escrúpulo en mearse en un sistema cuya aplicación debería velar por la objetividad y la obtención de unos resultados fiables, que reflejen una imagen lo más ajustada a la realidad del nivel de recomendación de la empresa por parte de la clientela. Por todo ello, debemos volver a insistir, algo más profundamente y mediante circular pública, en tinglado del NPS en CaixaBank.

Inciso

Quien no esté familiarizado con el sistema NPS, además de pedir información a Noa («¿Qué es el NPS y cómo se gestionan las encuestas?»), al final de esta circular (*) encontrará un breve resumen y, en esta página web (Bain & Company, inventores del NPS), encontrará bastante información de interés sobre la métrica en cuestión, y el sistema en general. Y quien quiera colaborar en la crítica al NPS CaixaBank, nos puede escribir un correo a uob@uob.cat (confidencialidad garantizada).

Para empezar, ¿qué pregunta hace CaixaBank, y por qué?

Según la teoría del NPS, la pregunta al cliente debe ser única y simple: «En una escala de 0 a 10, ¿en qué medida recomendarías esta empresa a un amigo o familiar?». En cambio, en el NPS CaixaBank, las múltiples preguntas que se disparan vienen adaptadas a cada entorno y tipo de interacción, y el «¿Recomendaría CaixaBank?» viene precedido de una variedad de «En base a…», en una madeja de nomenclatura que satura y enreda a los clientes, todo lo contrario de lo que predica el NPS original. Se presentan, en definitiva, construcciones inductivas, que dirigen de forma sutil a los encuestados a responder a la pregunta real de una determinada manera.

De entre todas las preguntas, llama la atención: «En base a la experiencia con el reciente contacto CON EL GESTOR, ¿recomendaría CaixaBank a un amigo o familiar?». Es obvio que de simple no tiene nada y, también, que se introduce deliberadamente una confusa dualidad al añadir una nada inocente referencia al gestor con el que el cliente ha interaccionado. Entonces, ¿qué se quiere medir aquí? ¿La satisfacción de los clientes y la lealtad hacia una empresa, según el manual NPS, una vez cocinadas todas las muestras? ¿O poner nota a un gestor en particular, para después penalizarlo según la puntuación del cliente? Un cliente que puede estar soliviantado por mil cosas que nada tienen que ver con el gestor, ¡ni siquiera con esa interacción!

Órdenes de presionar para obtener puntuación de promotor, ¡apelando a la empatía que el banco no tiene!

En CaixaBank circula la orden de influir en las respuestas de los clientes, apelando al factor humano. Se le debe comentar al cliente que recibirá una encuesta, y que la puntuación que dé afectará a la persona (trabajador/a) que la ha atendido, en lugar de al banco (empresa). Es decir, la Dirección ordena a los subordinados inducir una reacción empática en los clientes. A contrario sensu, ¿qué empatía tiene actualmente el banco con los clientes en lo que no es pura venta?

La actuación directiva pervierte el sentido de la herramienta, ya que el NPS, por definición, se interpreta y se utiliza como un indicador o predictor de la fidelidad del cliente hacia la empresa («¿Recomendaría CaixaBank?»). Los defensores de la herramienta NPS afirman que la puntuación motivará a una organización a impulsar la mejora continua de productos y servicios. ¿Debemos suponer que la Dirección de CaixaBank no quiere que se mejore nada? ¿Que todo es perfecto y excelente? ¿Por qué hacerse trampas en el solitario, entonces? ¿No convendría que la herramienta sirviera para lo que está pensada? Si no, ¿por qué malgastar tiempo, esfuerzo y dinero?

Si, por otra parte, además de valorar a la empresa lo que quieren es que los clientes pongan nota a la atención al cliente prestada por el gestor, además de dejar de llamarlo NPS, pueden montar una encuesta con dos o más preguntas, claras, unívocas, para que el cliente determine con su puntuación qué está valorando en cada una: ¿el trabajador/gestor/oficina?, ¿la dirección?, ¿los administradores?, ¿el banco en general?

¿Por qué han escogido el sistema NPS y recogerlo todo en la misma pregunta? Evidentemente, para disimular aspectos detestables para la clientela y que el banco no tiene miramientos en ejecutar con puño de hierro, porque sabe que subsumiéndolos en una categoría de trato humano, persona a persona, la buena atención del gestor (independientemente de un resultado que muchas veces no dependerá estricta o únicamente de él) dará como resultado que un detractor se suavice hacia pasivo (7-8), o que un pasivo se eleve a promotor (9-10).

He aquí la utilidad de la simplicidad del NPS: la impunidad directiva, independientemente de las políticas que ejecute. Si en lugar de este sistema hicieran una encuesta con dos o tres preguntas, que diferenciaran claramente qué está valorando el cliente en cada caso, y donde todo directivo tuviera que dar la cara responsablemente de lo que le corresponda, tal vez en las plantas nobles de La Diagonal y La Castellana habría un alud de solicitudes ServiceNow de papel Elefante!
Paper Elefante

Seguimiento de clientes que no han contestado a la encuesta como quiere la Dirección, ¡y más Reporting y más presión hacia la plantilla!

La referencia al «gestor» a la pregunta del NPS sirve a la Dirección para endosar a la plantilla la responsabilidad de dar la vuelta a las consecuencias de la soberbia empresarial instaurada en las altas esferas del sector bancario, y en CaixaBank en particular. «Cuando reciba la encuesta, piense que me está poniendo nota a mí, ¿eh?, y no al banco; ah, y por cierto, piense también en un 9 o un 10…»

Pues la Dirección ha decidido ir un paso más allá en esta ridícula pantomima de encuesta precocinada, respuestas inducidas y reparto de medallas a los que ponen el huevo para que lo incube otro: ahora hay seguimientos semanales de NPS, Reportings y más correos electrónicos hacia las oficinas; correos que presionan para llegar al reto de encuestas con respuesta satisfactoria; correos como éste, de una colaboración recibida:

“Es IMPORTANTE TODOS LOS DÍAS, TODOS tener programado al menos 1 EVENTO con cliente promotor. Necesitamos subir nuestro NPS para poder alcanzar el reto del 80% que nos hemos propuesto a 01/07.”

Se dan órdenes a los gestores para que llamen, antes de las 11 horas, a los clientes con los que se ha interaccionado el día anterior, para VOLVERLES A DECIR que cuando los contacten para la encuesta deben ponerles un 9 o un 10. Y también para que los gestores vuelvan a llamar al cabo de dos o tres días, para PEDIRLES SI YA HAN CONTESTADO. ¡Pobres clientes! Ahora ya se les niega incluso el derecho de abstenerse de participar en esta mascarada porque, si lo hacen, deberemos bombardearles a llamadas hasta que contesten, por supuesto con un 9 o un 10. ¡Promotor por agotamiento!

Finalmente, en caso de que el cliente se atreva a no poner un 9 o un 10, EL RESPONSABLE del centro TAMBIÉN DEBERÁ CONTACTARLO para ver qué ha pasado, y qué se puede hacer (si es que se puede hacer algo). ¡Vuelta otra vez a dejarse la cara por cuestiones que, muchas veces, ¡corresponden a otra unidad productiva, no están al alcance de resolver en este nivel, o son debidas a decisiones corporativas, casos en que, por más que hagas, te vas a quedar con una injusta calabaza!

No, no estamos ante una adaptación o evolución del sistema NPS, sino de una perversión del mismo, con disfraz de herramienta estadística, y todo indica que se ha puesto en práctica para que el banco pueda continuar con sus políticas comerciales estrambóticas, habiendo sustituido la máxima el cliente en el centro por la de cerrar ventas a toda costa que, total, saldremos bien en la encuesta. Y quien no salga bien, ¡peor para él, y todo esto nos ahorraremos en forma de ajuste en el Bonus: negocio redondo para el banco, a cambio de profundizar en la política de tierra quemada y, lo que es peor, cada vez más trabajadores en riesgo psicosocial.

¿Dónde hemos ido a parar para que una entidad heredera de tanta historia de buen servicio tenga que preocuparse de quedar bien en la encuesta, y no de que el cliente, con el trato que le brindemos, de manera natural, con profesionalidad quede satisfecho y, consiguientemente, tenga a bien, en conciencia, otorgar una buena valoración? La encuesta debe ser parte de una evaluación en sentido amplio (calificadora y reguladora), ¡no una finalidad en sí misma!

¿Por qué no hacer las cosas bien, dando un buen servicio, con más personal dedicado a la atención (en sentido amplio), al cliente? ¡Entonces, los resultados de las encuestas serían óptimos, sin necesidad de manipulación alguna! En cambio, con cada vez menos manos para atender a más clientes y más tareas, con presiones desmesuradas, con múltiples seguimientos que atender a la vez, la calidad del servicio se desmorona. ¿Qué deben de pensar los clientes? Si nos ponemos en su lugar, es muy preocupante seguir embelleciendo artificiosamente la realidad del día a día en las oficinas. ¿Acaso al banco sólo le interesa que los accionistas estén tranquilos con su inversión, pensando en clientes satisfechos, gracias al infladísimo nivel de promotores? ¿Quieren máxima transparencia, como sociedad cotizada? Muy fácil: modifiquen la encuesta separando claramente los objetos sobre los que se consulta: gestor, oficina o banco. Seguro que pronto sabremos qué piensan los clientes, ¡sin ningún sesgo interesado!

Como nos apunta un compañero en otra colaboración, os imagináis un médico que le diga a su paciente: «Mire, en este TAC suyo, veo un problema grave; es operable, pero debe intervenirse de inmediato para normalizar la situación. Pero es más fácil, y quedará mejor, si borramos la mancha del TAC… ¡va, resuelto! Por cierto, ¿ha visto qué bueno que soy?»

Si hay quien quiera medrar en una realidad paralela, ¡allá él, o ella! UOB pide volver a las raíces, que se enderece el rumbo y, con él, el prestigio de esta nave.

¡QUEREMOS UN TRABAJO DIGNO Y EFICIENTE!

Conclusiones

En esta entrada dedicada al NPS CaixaBank (encuestas «En base a… recomendaría CaixaBank…?») hemos denunciado las prácticas que impulsa la Dirección del banco que UOB considera inapropiadas y perjudiciales para los trabajadores y, en última instancia, para nuestros clientes.

Las preguntas-respuestas inducidas merman la integridad del proceso y, lo que es peor, crean una imagen negativa del banco. La tarea de los trabajadores debería ser proporcionar un excelente servicio a nuestros clientes, no de persuadirlos para que den una puntuación de excelente, a ultranza.

La práctica de llamar repetida e insistentemente a los mismos clientes para preguntarles si ya han contestado a la encuesta, y que contesten con una nota determinada, crea una carga innecesaria sobre la plantilla, que ya se encuentra bajo una gran presión para alcanzar objetivos de producción. La tarea de seguimiento del NPS, que se convierte en una obsesión semanal, no sólo agota el tiempo y la energía de los trabajadores, sino que afecta negativamente a la calidad del servicio que ofrecemos.

Es importante recordar que si se hicieran las cosas de forma correcta, con un servicio de calidad y los recursos adecuados, los resultados de las encuestas serían excelentes de forma natural, sin necesidad de recurrir a repescas mendicantes. Actualmente, con la falta de personal y las presiones desmedidas, la calidad del servicio se derrumba. Pongámonos en el lugar de nuestros clientes, y admitamos que la situación es preocupante.

Es evidente que este sistema está siendo utilizado con el objetivo de instaurar la falsa impresión de que los clientes están satisfechos al 100%, ¿quizás para mantener a los accionistas contentos? ¡Hay que poner en marcha medidas para corregir esta situación y volver a una práctica más ética y justa!

UOB insta a la Dirección de CaixaBank a dejar de manipular una herramienta que debería ser una estadística científica representativa de la satisfacción y lealtad de nuestros clientes; a que se ponga fin a la presión ejercida sobre los trabajadores para conseguir puntuaciones elevadas en el NPS, que se adopte si acaso una aproximación más honesta y transparente hacia esta metodología; y que deje de utilizarse este NPS para ajustar los Bonus, por ser un elemento que se escapa del ámbito del trabajador, incluso de la oficina, especialmente en clientes que vienen rebotados (nunca mejor dicho) de un lugar a otro, debido a sistemáticas discutibles, impuestas por la empresa.

Sólo a través de un servicio de calidad, con personal suficiente y sin presiones como si no hubiera mañana, podremos obtener buenos resultados que reflejen auténticamente la experiencia de nuestros clientes. Es necesario emprender una acción en esta cuestión, que a buen seguro redundará en una mejora tanto del entorno laboral como de la relación con nuestros clientes.

¿Para tomar nota?

« …a company should make sure not to overload customers with too many feedback requests. »

« …best practice recommends focusing only on the experiences that are most impactful for a customer and applying rules to survey software to ensure that customers are solicited a maximum of once every three months. »

Fuente: https://www.netpromotersystem.com/
Màgic Andreu

Colaboración: «¡Reparto de medallas, ya!»

«Medalla de ORO a quien se le ocurriera vincular el Bonus al resultado de una encuesta manipulable y donde, de hecho, se presiona para alterar el resultado. O sea, ¿que a mayor manipulación, más Bonus? Chapeau!»

Colaboración: significado de la sigla NPS

«Pongamos un significado adecuado a la sigla NPS, teniendo en cuenta cómo se utiliza en esta casa, y que la nomenclatura sea CaixaBank Style:

  1. No Purpose of Sincerity (Sin propósito de sinceridad)
  2. Not Particularly Satisfying (No especialmente satisfactorio)
  3. Narrowly Passing Standards (Superando estándares por los pelos)
  4. Nonsensical Performance Scale (Escala de rendimiento sin sentido)
  5. Negligibly Predictive Scores (Puntuaciones negligiblemente predictivas)
  6. Numbingly Pointless Survey (Encuesta aturdidora y sin sentido)
  7. Notoriously Problematic System (Sistema notoriamente problemático)
  8. Narrow-Minded Perception Scale (Escala de percepción estrecha de miras)
  9. Neglected, Poorly Scrutinized (Descuidado y mal examinado)
  10. Negligently Prioritized Surveys (Encuestas negligentes en la prioridad)»
Canets UOB

(*) Net Promoter Score

Desarrollado por Fred Reichheld (Bain & Company) en 2003, el Net Promoter Score (NPS) es una métrica utilizada para evaluar la satisfacción de los clientes y la lealtad hacia una empresa o marca en particular, que informa del nivel recomendación de los clientes sobre una marca, producto o servicio. Se ha convertido en una herramienta popular en muchas empresas para medir la experiencia de los clientes.

El NPS se basa en UNA pregunta simple: «En una escala de 0 a 10, ¿en qué medida recomendarías esta empresa a un amigo o familiar?» Según las respuestas, los clientes se clasifican en tres categorías:

  • Promotores: aquellos que dan una puntuación de 9 o 10. Son considerados clientes satisfechos y leales, propensos a recomendar la empresa.
  • Pasivos: aquellos que dan una puntuación de 7 o 8. Son clientes neutros, que no son entusiastas ni críticos.
  • Detractores: aquellos que dan una puntuación de 0 a 6. Son clientes insatisfechos, que podrían hablar mal de la empresa y no recomendarla.

Para calcular el NPS, se resta el porcentaje de detractores del porcentaje de promotores. El resultado puede oscilar entre –100 y +100. Un NPS alto indica que existen más clientes promotores, mientras que un NPS bajo o negativo indica una mayor presencia de detractores.

El NPS no es la única métrica para evaluar la satisfacción de sus clientes, ni está exenta de críticas. De hecho, aunque el NPS se ha popularizado entre los ejecutivos empresariales por su simplicidad y facilidad de uso, también ha generado controversia y crítica en los círculos académicos y de investigación de mercado, respecto de si existen pruebas empíricas suficientes que la pregunta «probabilidad de recomendar» sea un mejor predictor del crecimiento empresarial que otras preguntas de fidelidad del cliente (por ejemplo, «satisfacción general», «probabilidad de volver a comprar», etc.), o que mida algo diferente a otras preguntas convencionales relacionadas con la lealtad.
La veu de la plantilla

Intervención UOB en la Junta general de accionistas de CaixaBank

Intervención de UOB

Sigue el literal de la intervención que el representante de UOB habrá leído en la Junta general de accionistas de CaixaBank de 31 de marzo de 2023:

Buenos días, mi nombre es J.R., representante legal de la Unión Obrera Balear (UOB), sindicato con representación en los tres comités de empresa de Baleares, y fuerza más votada en dos de ellos.

Antes de nada, una cuestión formal. UOB es accionista de CaixaBank, y no vemos ninguna razón para que siempre se vea relegada a la cola de las intervenciones. ¿Somos la chusma? ¿Lo hacen para poder cortar el streaming, o no grabar la parte final de la sesión? ¿Para no tener que molestarse en contestar? ¿Hay minutos de la basura en las Juntas de CaixaBank? ¿Hay «acciones A» y «acciones B», en esta casa, señor presidente? Pedimos el mismo (buen) trato para todos los accionistas.

Entrando en materia, nuestra intervención versará, eminentemente, sobre dos temas: la presión comercial sobre la plantilla, y las discriminaciones por razón de origen laboral.

Denunciamos, en defensa de los trabajadores de la casa, la presión comercial directiva que se desata a través de la escala jerárquica, cada semana y sin tregua, para colocar productos a ultranza, es decir, NO en el mejor interés del cliente, sino en interés exclusivo de la cuenta de resultados. Constatamos que se suceden consignas directivas para, pongamos a modo de ejemplo: establecer calendarios y horarios de caja ilegales; dejar las mesas de atención desiertas aunque haya clientes que necesitan servicio; decir a los clientes que «no hay dinero» o que «el reciclador no funciona»; quitar de en medio las impresoras financieras para esquivar las actualizaciones de libretas; etc. etc.

Esto es un escándalo mayúsculo y una indignidad impropia de la historia de esta entidad, y constata la existencia de un hipócrita doble estándar: el oficial, el que sale en la documentación contractual y en las circulares internas, todo en orden; y el interno, verbal, oculto pero activo, que pretende instruir a los trabajadores para que sean estos los que hagan el trabajo sucio. Y, así, «que se consiga el efecto sin que se note el cuidado». Este doble estándar pone en peligro laboral a la plantilla, porque vulnera la normativa y pretende forzar a los trabajadores a incumplirla, y es un evidente factor de riesgo psicosocial para los trabajadores.

Señor presidente, señoras y señores accionistas, representantes del FROB y de la Fundación “La Caixa”, estas actuaciones directivas constituyen un claro riesgo reputacional que pone en peligro a toda la entidad. Pedimos que cese la demencial sistemática de venta a ultranza, y acabar de raíz con el doble estándar directivo contrario a normativa, o habrá que tomar medidas urgentes. Cabe recordar que el 20 de febrero hubo una jornada de huelga en KutxaBank que tuvo un seguimiento masivo (un 60% según fuentes patronales).

Pasando al otro tema, queremos denunciar también las desigualdades en condiciones sociales elementales, aquellas en que todos los trabajadores deberíamos tener un mismo trato. A modo de ejemplo, las contingencias de riesgo. En caso de muerte, algunos dejaremos viudos, viudas u huérfanos, de segunda o tercera. Lo mismo ocurre ante discapacidades sobrevenidas. Y la ayuda por hijos del recibo de salarios discrimina según el origen laboral. ¿Están ustedes de acuerdo, señoras y señores del Consejo, al dar continuidad a prácticas discriminatorias en cuestiones como las que acabamos de señalar?

Ya que mencionamos el recibo de salarios, es necesario volver a hablar del injusto sistema de adecuación progresiva a cinco años vista. Por una parte, las sinergias de la integración de Bankia no han tardado un lustro en aflorar. Y, por otra, tenemos el cambio de ciclo en tipos de interés, con unas actualizaciones salariales muy por debajo de la inflación. Invocamos, pues, el principio Rebus sic stantibus y pedimos negociar una aceleración de la adecuación progresiva salarial. A igual trabajo y mismos retos, ¡igual salario!

A fin de consolidar una eficaz cultura de empresa que cohesione el banco, es necesario poner fin a la hipocresía de la vigente sistemática comercial, a las órdenes contradictorias, cuando no ilegales, y a las desigualdades en derechos sociales que consideramos elementales.

Conste en acta la intervención y que, en coherencia con todo lo anterior, y en protesta por un sistema de retribución variable no pactado, pensado para premiar a los de arriba y penalizar a los de abajo, votaremos en contra de las propuestas de acuerdo …

Muchas gracias por su atención.

Intervención de un accionista

Asimismo, transcribimos la intervención llevada a cabo por un accionista y compañero, en relación con otro aspecto de interés:

Señoras y señores consejeros, señor presidente, mi nombre es C.G. y soy accionista, empleado y representante de los trabajadores en CaixaBank.

Hemos pasado unos años duros para el sector (con los tipos de interés incluso bajo cero) y se han requerido sacrificios: a los accionistas (a menor beneficio, menor dividendo), a los trabajadores (despidos, congelación salarial) y también a los clientes, que han visto mermado el servicio clásico de atención, al dedicar la Dirección todos los recursos disponibles, de manera eminente, a la venta, entiendo que con el conocimiento del Consejo.

Dicha merma en el servicio tiene consecuencias en la sociedad, y la entidad tiene que aplicarse en la gestión de las críticas en redes, en campañas de márquetin y en conseguir buenos posicionamientos. Sin embargo, en el mundo real, en los barrios, en las plazas, o en los pequeños actos de socialización, las críticas perduran e incluso arrecian, y muchos trabajadores, que ya han contribuido a los sacrificios comentados antes, se ven en situaciones muy incómodas ante las críticas que reciben, la mayoría de las veces, de razón, por parte de sus vecinos, amigos y seres queridos.

Dejemos de hacernos trampas al solitario. Las encuestas de satisfacción de clientes salen bien, pero ¿qué parte del resultado es forzado? ¿De dónde proceden las consignas que llegan hasta los empleados, acerca de comentar a los clientes que si no puntúan con un 9 o un 10, quien resulta penalizado es el trabajador? Señor presidente, no podemos pretender desembarazarnos del factor humano para conseguir ventas a ultranza, y luego apelar a él para que la encuesta salga satisfactoria.

Por otra parte, ¿saben que estamos pasando a digitales clientes que solo lo son en modo consulta, y que ello resta recursos a las oficinas, ahondando más en la mala atención? Es necesario implantar una omnicanalidad real para mejorar la confianza, nuestra cercanía con el cliente, la reputación y, por ende, las ventas.

Señoras y señores, estamos en un nuevo ciclo; las cuentas y los saldos de nuestros clientes ya no son una rémora para la cuenta de resultados, sino todo lo contrario. Pongamos la rueda en marcha; volvamos a la excelencia en el servicio, a abrir las puertas de nuestras oficinas para que dejen de ser un coto privado de caza; superemos el telemarketing y apostemos por una omnicanalidad real mediante la cual el cliente pueda acudir a nosotros por la vía que le resulte (al cliente) más conveniente; mejoremos la relación entre las oficinas y los gestores online, e impulsemos la colaboración y la cooperación entre divisiones, en lugar de la lucha fratricida, la canibalización, y el todo por la venta, en claro detrimento del servicio y la calidad final que prestamos al cliente.

Señor presidente, mi pregunta es si no creen ustedes llegado el momento de volver a un modelo más amable de relación con nuestros clientes, un modelo donde se reconozca la vocación de servicio y la labor de los trabajadores, así como su contribución al desarrollo de nuestra sociedad. La cercanía y, por tanto, también las oportunidades de negocio, no las conseguiremos únicamente con grandes campañas institucionales, sino en el día a día, en todas y cada una de las oficinas comerciales, en todos y cada uno de los contactos con la parroquia de clientes, sean por el canal que sean. Confío en que el camino, de hecho, del regreso, se ha emprendido, y que el año que viene podamos analizar y valorar los cambios, imprescindibles para recuperar la confianza de nuestros clientes, en beneficio de la sociedad, de la empresa y del valor de las acciones.

Acord decebedor

Bases (patronales) para la RV: ¡acuerdo prejudicial de paños calientes!

Ayer, ante la Sala de lo Social de la Audiencia Nacional, una mayoría sindical y CaixaBank llegaron a un acuerdo prejudicial (y, ¿quizás, perjudicial?) que pone fin a unas demandas de conflicto colectivo de UGT, reclamación que podría haber dado para mucho más de lo que se habrá quedado con este acuerdo.

UOB participó activamente, hasta el final, para mejorar el acuerdo, especialmente en lo que se refiere a la temporización del punto primero, que será una carga, ahora permitida por una mayoría de la RLT, para toda plantilla. Por este motivo, esencialmente, UOB no suscribió el acuerdo, quedando sin ataduras para iniciar acciones legales futuras, si así lo consideramos oportuno.

La jurisprudencia es muy clara: las bases de la retribución variable deben conocerse al INICIO del período de devengo. Y si la jurisprudencia dice esto, ¡así debe ser, y punto, sin parches ni paños calientes! Si CaixaBank no quiere hacerlo, o no puede hacerlo, que espabile: que CAMBIE EL MODELO por otro mejor (algo bien necesario) o, como mínimo, que HAGA EL TRABAJO CUANDO TOCA.

CaixaBank no quiere asumir nada de esto, y los sindicatos mayoritarios que han firmado el acuerdo le han otorgado la potestad de seguir más o menos como ahora, sin una contraprestación que valga la pena a cambio de permitir tener la plantilla in albis ni nada menos que un cuarto del año, y de hacer cambios en las bases en circunstancias sobrevenidas (seamos serios, ¿cuándo no pasa esto?), pero ahora de manera consentida y pactada! En el fondo, ¿peor que estábamos?

En definitiva, el acuerdo establece que:

1. La empresa se compromete a publicar las bases correspondientes a retos o incentivos comerciales que tengan devengo anual no más tarde del 31 de marzo del año correspondiente al devengo.

2. La empresa no aplicará modificaciones al contenido de las bases después de su publicación ni durante el período de devengo, que supongan un perjuicio o empeoramiento de las condiciones aplicadas a los trabajadores, salvo que se produzcan circunstancias sobrevenidas ajenas a la voluntad de empresa.

3. La empresa se compromete a facilitar las bases correspondientes a los incentivos comerciales en la RLT a efectos de información y, en su caso, emisión de informe con una antelación mínima de 7 días respecto a la fecha de publicación. (La RLT pasa de contar con 15 días para realizar el informe, a sólo 7 días. ¿Aquí sí que se puede acortar el tiempo?)

4. La empresa se compromete a abonar el incentivo correspondiente en caso de despido disciplinario reconocido como procedente, siempre que la causa no sea la actuación fraudulenta en la comercialización de productos incluidos en el incentivo.

La redacción en general no es nada satisfactoria: el punto 2º contiene un «salvo que» al que la Dirección podrá aferrarse para realizar modificaciones, no precisamente en provecho de la plantilla; y los puntos 3º y 4º hablan únicamente de incentivos, sin citar el bonus. La retribución variable en CaixaBank comprende incentivos y bonus. ¿Toda la mañana para hacer este redactado, y ni siquiera se ha trasladado correctamente el nomenclátor adecuado para evitar cualquier mala interpretación?

Es posible que las grandes centrales sindicales vendan este acuerdo prejudicial como un pequeño paso. Teniendo en cuenta el panorama de la retribución variable en CaixaBank, quizás lo sea, pero no en la buena dirección, y menos aún por lo que esperábamos, sinceramente, del conflicto. Lo que sí es, seguro, es una oportunidad perdida para poner a la empresa en cintura de acuerdo con la más moderna jurisprudencia sobre retribución variable. Y, evidentemente, no hemos visto ninguna intención, por ahora, de querer llevar la retribución variable, todo el sistema, queremos decir, al terreno del acuerdo colectivo para dotarlo de transparencia y universalidad, cosas que existían en Bankia , ¡y que están más que desaparecidas en CaixaBank en esta cuestión!

Wacky Races

¡Qué bien: los «Autos Locos» llegan a «Caixa»!

Y, como los equipos de nuestra DT, ¡ellos también eran 11!

Se ve que con la ocurrencia de colgar iconos representativos de las ventas de seguros en los cubículos de InTouch, con el objetivo de poner en la picota a aquellos trabajadores que no habían podido cerrar ninguna venta, no era suficiente.

Ahora, los Illuminati de CaixaBank (¿o serán los de SegurCaixa?) han dado un paso más en la vorágine destructora de la deontología profesional de los trabajadores de banca, poniendo en marcha la «Gran Carrera del Auto», saltándose, naturalmente, cualquier consulta previa a los representantes de los trabajadores, durante la cual podríamos advertir a la Dirección de lo equivocada que va con este tipo de campañas de venta a ultranza y, especialmente, con sistemáticas competitivas, pueriles y contraproducentes.

En esta «carrera» por vender seguros (producto MyBox Auto), resulta que hay equipos (DANs y All In One), y que «nuestros pilotos», uno por equipo, son los respectivos directivos. Es decir, ajustémonos los cinturones, ¡porque todo es posible! (Por cierto, observamos una utilización de fotos del directorio empresarial de una manera que nos parece bastante irregular. ¿Debemos entender que han consentido a ello? ¿O es algo que va con el sueldo?)

También existe un «Reglamento» o «Bases», 7 «circuitos» o «Grandes Premios» (recurrencias), que tendrán «ganadores», un sistema de puntuación para cada circuito, un «ganador» del campeonato, y unos «trofeos simbólicos» (un cochecito de juguete) para los indios… ¿De verdad será simbólico, o se trata de ver quién no tendrá cochecito al cabo del día, para tener a alguien a quien reprobar? En definitiva: todo un sistema basado y orientado al RANKING de trabajadores, lo que pensábamos, inocentes de nosotros, que estaba expresamente prohibido por la normativa interna.

Seguramente, creen que con esta graciosa analogía del automovilismo le quitarán hierro a la presión comercial que está a punto de desatarse para contratar seguros a diestro y siniestro. ¿Seguirá la broma, cuando una zona, o una oficina, no tenga suerte en las ventas? ¿Asignarán al piloto-DAN la imagen del binomio Patán-Nodoyuna, para seguir con el buen rollito patronal? ¿O, como siempre, sacarán el látigo y la cara de pocos amigos, centrifugando las culpas hacia los remeros? ¡Lo sabremos en el próximo capítulo de Los Autos Lokos «Caixa»!

Canets UOB

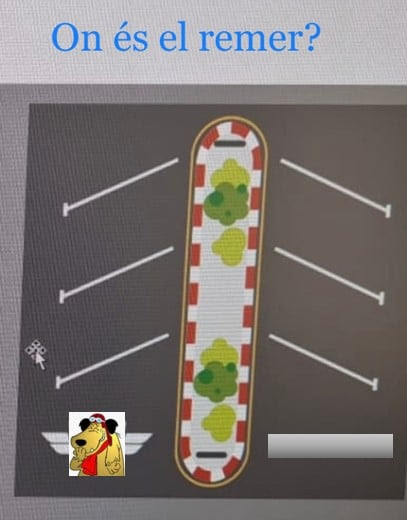
¡El remero subliminal!

Por si no os habéis enterado, en las presentaciones de la Gran Carrera Auto – Loko hay un guiño a UOB: sí, ¡lo del remero! ¡Qué gracia, la empresa!

pàrquing cotxets MyBox Auto
El pàrquing de los cochecitos.

Colaboración: «¿Dónde está el remero?»

Pues siempre, siempre, ¡nos observa a través del espejo!
Vaga Feminista 2019-03-08

¡Nosotras, las mujeres! #8M2023

Con motivo del Día Internacional de la Mujer, #8M2023, reivindicamos la IGUALDAD efectiva entre hombres y mujeres, y la mejora de las condiciones laborales y sociales de las mujeres en todo el mundo.

En CaixaBank (redondeando) somos 22.000 mujeres y 16.000 hombres. Sí, las mujeres somos 6.000 más que los hombres. Pero, ¿qué ocurre con la distribución de niveles retributivos (dato del que depende nuestro salario)? ¿Y qué ocurre con la distribución de funciones de dirección y subdirección?

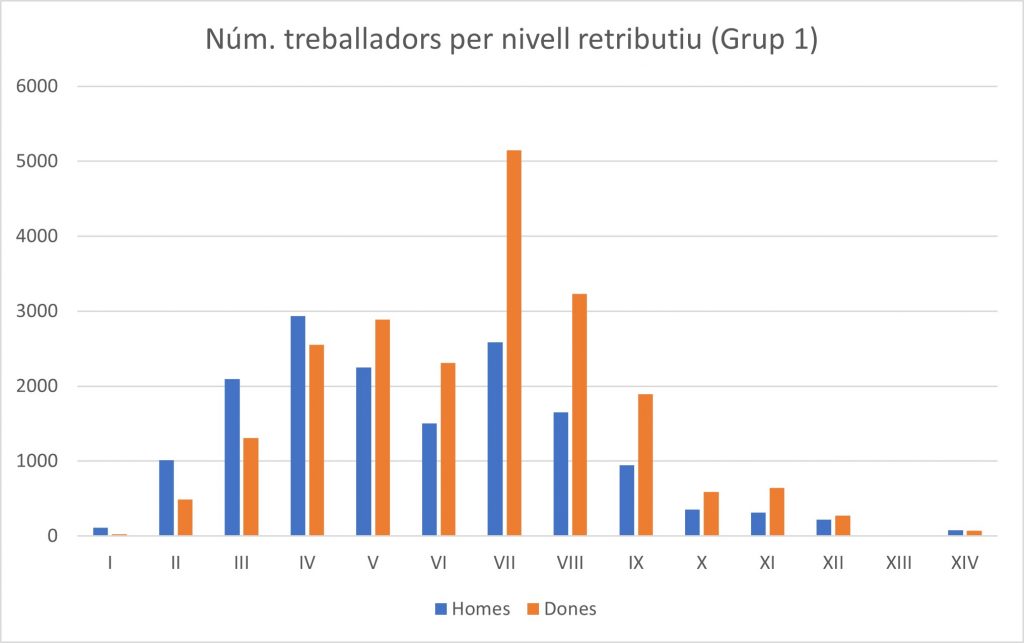
Las siguientes gráficas, realizadas sobre datos de finales de 2022, son muy elocuentes. En la primera tenemos el número de trabajadores por nivel retributivo de Convenio Colectivo (para los profanos, el nivel de entrada es el XIV). El perpetuo techo de cristal situado en los niveles intermedios es más que evidente.

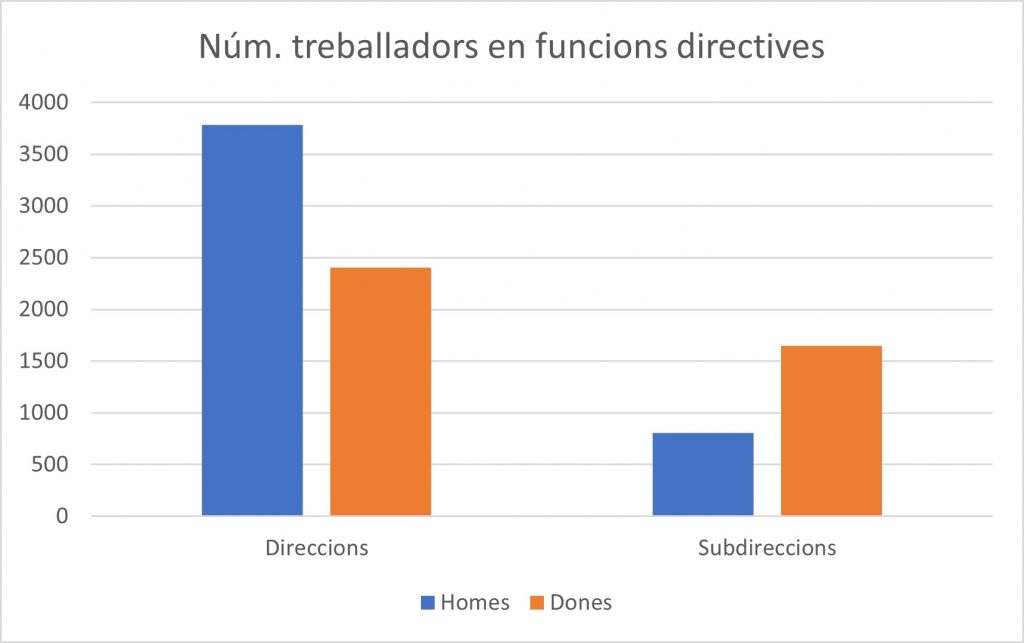
La segunda gráfica tiene en cuenta sólo las funciones directivas (dirección y de subdirección). Pasan los años y la tendencia en la equiparación de estas columnas es imperceptible.

Núm. treballadors (homes i dones) per nivell retributiu
Núm. de trabajadores por nivel retributivo (Grupo 1). Azul: hombres. Naranja: mujeres.
Núm. treballadors (homes i dones) en funció directiva
Núm. de trabajadores con funciones directivas. Azul: hombres. Naranja: mujeres.

Revalidamos el compromiso sindical de conseguir implantar medidas efectivas dirigidas a la plena igualdad de hombres y mujeres en la promoción profesional en la empresa.

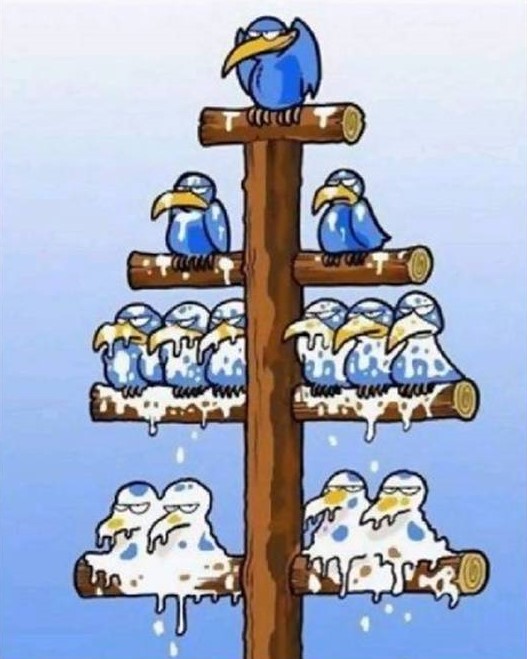
Cadena de merda empresarial

La cadena de mierda

¿Donde dije digo…? ¡Paguen lo que deben!

Las oficinas están que arden, con razón, porque les han cambiado las reglas de juego de consecución de objetivos de fondos de inversión, ¡iniciado el partido! Cuando la plantilla lo hace bien y los números salen, la Dirección se desdice de lo que había dicho, incluso POR ESCRITO, y no tiene ninguna manía en sacar las tijeras, ¡no sea cosa que la plantilla cobre un vellón más de lo que tenían presupuestado! Cuando la situación del mercado no es favorable y los números no salen, la Dirección, ¿entona algún mea culpa por habernos mandado a la guerra sin armas? ¡Qué va! La culpa siempre hacia abajo en la jerarquía; es la cadena de mierda. ¡Qué vergüenza, CaixaBank!

Respeto, civilidad, decoro

Es lo que quisiéramos. Sin embargo, no falla: cuando el número de ventas no gusta, la cadena de mierda se pone sistemáticamente en marcha. Asimismo, para no variar, nadie con galones dentro del árbol jerárquico invertido es capaz de detener el mecanismo de atribución de culpa top-down para, sosegada y reflexivamente, analizar con detalle qué ha podido pasar, hablar civilizada y respetuosamente, y dar una solución racional al asunto.

En lugar de eso, el implacable axioma patronal cuanto más arriba más atribución de lo bueno, y menos de lo malo (y viceversa), acaba convirtiendo en objeto-culpable a todos aquellos situados en los nodos-hoja del árbol jerárquico, que serán llamados a capítulo, acusados en genérico, juzgados y condenados, de forma sumarísima. Practicas, por cierto, contrarias al ordenamiento laboral y normativa interna.

Por la civilidad, y contra los abusos de poder, queremos líderes, en todos los niveles jerárquicos, que se pongan sus equipos a la espalda, y no policías dedicados a buscar culpables, actuando con paternalismo, displicencia o crueldad.

La Voz de su Amo

Cuando lo que hace falta es subir tablas, nos vienen con un «plus»

La subida del 4,25% afecta sólo al salario de Convenio. ¡Sobre el total de la nómina puede quedar escasa!

Constatamos que el observatorio del Convenio tiene miopía galopante. ¿Meses de debate para esto? En nuestro último comunicado reclamábamos «justicia y reparación», que debía traducirse en una subida en tablas salariales, más una compensación por los cuatro años en la que hemos estado o bien dentro del congelador, o bien muy por debajo del IPC.

Pero, ¿qué se ha pactado entre la patronal de Ahorro y el triunvirato de sindicatos mayoritarios en el sector, por cierto, con toda la legitimidad otorgada por las recientes elecciones? Pues ni más menos que otro plus anual («Plus Mejora Convenio») del 4,25% sobre las pagas de Convenio (sólo salario base y extras), mínimo 1000 €. La mejora, por tanto, queda fuera de tablas salariales. Por tanto, NO es salario base, NO repercute en otros complementos, y NO es pensionable.

Y si vamos al líquido, sobre el salario total (real), la subida queda reducida, según la estructura de la nómina de cada uno. Si tomamos por ejemplo un GC-I de nivel VIII, la mejora pactada alcanza a duras penas el 3%. Y en el caso de un director de nivel IV, la mejora queda alrededor del 2,3%, ¡todavía más lejos del IPC!

¿Qué ocurre con las tablas? ¿Tienen cocodrilos? ¿Tiene que volver a pasar el cometa Halley para tener una modificación de tablas salariales justa en el sector de Ahorro? ¿Por qué esa aversión a modificarlas? Empezamos a tener malos pensamientos. ¿Existe una agenda oculta de unificación de convenios de Banca y Ahorro, y por eso no conviene tocarlas?

El Convenio actual caduca a finales de 2023 y, ahora, introducir este Plus «como medida paliativa de la inflación» es una rémora para que la renovación del Convenio para los próximos años vuelva a tener en cuenta la inflación para las nuevas tablas. Si dicen que ya está paliada con ese plus, ¿qué necesidad hay de actualizar?

¡Ahora empezamos a entender por qué no había ninguna prisa de firmar algo así antes de las elecciones!

Perill, Conveni

El Convenio Colectivo necesita ‘remediar’

En esta entrada iremos recogiendo aspectos anticuados y rancios del destartalado Convenio Colectivo de Cajas de Ahorro que vence a 31-12-2023, marco laboral de referencia de todos los trabajadores del sector que hoy en día presenta signos evidentes que necesita actualizaciones. Esperamos que la Patronal y los sindicatos mayoritarios en el sector tomen nota.

Actualitzación salarial (salario base, tablas)

Durante la vigencia de este Convenio hemos tenido congelación salarial en los años 2020 y 2021. En 2022 tuvimos una actualización en tablas del 0,75%; y en 2023 tenemos una del 1%. Todo un dispendio, aún teniendo en cuenta las paguillas del 0,25% fuera de tablas (o sea, para una vez solamente), a percibir según sea el ROE.

El IPC de 2019 fue del 0,8%, y el de 2020, el -0,5%. ¡Pero durante el mismo período de vigencia del Convenio hemos tenido un 6,5% en 2021, un 5,7% en 2022, ya saber qué pasará en 2023!

En definitiva, que las variables económicas que nos afectan a todos los trabajadores van por un lado, y las tablas salariales que definen la base de nuestro recibo de salarios y todo lo que depende, van por otro. Esta desvinculación absoluta y a cinco años vista, sin ninguna cláusula de salvaguarda, nunca debería haber sucedido, y es responsabilidad de las grandes centrales sindicales volver a una situación razonable en la que los trabajadores no seamos los que financiemos ni la mala gestión directiva, ni las decisiones de concentración monopolísticas.

Reivindicamos una ACTUALIZACIÓN SALARIAL DIGNA, EN TABLAS, en línea con el resto de Convenios Colectivos que se están pactando, así como una justa REPARACIÓN por los años de subidas en tablas mínimas, MUY POR DEBAJO de la inflación.

Plus Convenio

En la nómina de enero de CaixaBank se percibirá el Plus de Convenio. (Plus diferente y que ya existía antes del nuevo «Plus Mejora Convenio» del que hablábamos la semana pasada.)

Se trata de un Plus anual que se introdujo hace años en el Sector en contrapartida (!) en la polivalencia funcional: la patronal pidió sustituir categorías profesionales y planes de carrera por simples escalas retributivas, con promoción por experiencia a muchos años vista: es decir, regresión social cierta a cambio de expectativas y paguillas pírricas fuera de tablas salariales, no pensionables, no computables para trienios; no, no, no…

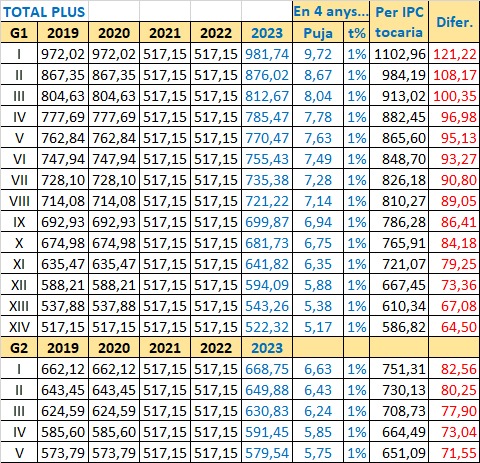
Pero vayamos al Plus que se estableció en contrapartida. Dejando a un lado comedias de «parte fija» vs. «parte variable», y yendo a lo que interesa, que es el cómputo del TOTAL del Plus, la evolución (o involución) para los años de vigencia del Convenio 2019-2023 ha sido ésta:

Plus Convenio 2019-2023

En la tabla puede apreciarse la congelación de 2019 a 2020; la supresión de «parte variable» en los años 2021 y 2022; y la reanudación de la mísera normalidad en el 2023. Si se compara el Plus del 2023 con el 2019, nos encontramos con que ha subido… ¡un 1%! Otro dispendio. En la última columna se puede apreciar la diferencia (estimada) que existe respecto a un hipotético Plus que hubiera sido actualizado con los IPCs positivos de estos años.

En UOB pensamos que el Plus Convenio necesita actualización como contrapartida que es de unos derechos que se eliminaron y que nos hubieran permitido llegar a una situación salarial CONSOLIDADA (con todos los efectos que de ello se derivan), MUCHO MÁS FAVORABLE de lo que representa hoy en día este plus, objeto de continuos recortes, como doble, o triple, moneda de cambio!

Promoción por capacitación

En CaixaBank, el sistema de ascenso por capacitación convencional está mejorado con la oposición para alcanzar el nivel VII. Esto representa 140 plazas bienales de este nivel. Sin embargo, cabe decir que este número de plazas no ha sido revisado tras el incremento de plantilla derivado de la absorción de Bankia.

Dicho esto, los ascensos trienales por oposición a nivel X y nivel VIII vienen definidos por Convenio, de este modo:

Artículo 27. Promoción por Capacitación.

1. Ascenderán por convocatoria de oposiciones cada 3 años, un mínimo de:
− 3% del total de la plantilla de niveles XIV, XIII, XII y XI al Nivel X.
− 3% del total de la plantilla de niveles XIV, XIII, XII y, XI al Nivel VIII.

Es decir, la base de cálculo del 3% es la misma, tanto por definir el número de plazas de nivel X como el de nivel VIII: el número total de trabajadores en niveles XIV, XIII, XII y XI. El problema, evidente, es que en CaixaBank una base de cálculo así calculada es una cifra en claro retroceso: hace años y años que no hay contratación como existía hace tiempo en el sector y, durante todos estos años, se han sucedido promociones derivadas de estos sistemas, minorando el número de trabajadores de niveles más bajos, y vaciando de efectos materiales el artículo 27 del Convenio.

Por eso, para las oposiciones de 2023 en CaixaBank tenemos la ridícula convocatoria de 90 plazas de ascenso por capacitación, 45 de nivel X y 45 de nivel VIII, sobre una plantilla de 36.000 trabajadores. Es decir, ¡un 0,25% del total de trabajadores tendrán un ascenso por capacitación por Convenio Colectivo!

En UOB pensamos que el sistema de promoción por capacitación necesita un análisis y actualizaciónimportantes, cuantitativa y cualitativamente hablando, para que sea un verdadero incentivo para la mejora profesional, complementario al resto de sistemas de promoción regulados.

Conceptos no salariales

El Ministerio de Hacienda y Función Pública ha aprobado dos órdenes por las que se actualiza la compensación de gastos por kilometraje para quienes empleen su vehículo para desarrollar su trabajo. Una de las órdenes hace referencia a los empleados públicos, y la otra, aplicable a nuestro caso y vigente desde 17 de julio, recoge las exenciones fiscales de las que podrán gozar los contribuyentes en el IRPF, por los gastos de locomoción que deban afrontar en su trabajo diario mediante el uso de un vehículo. La exención queda ahora establecida en 0,26 € por kilómetro. Antes, y desde el 2005, estaba en 0,19€. Esto supone una subida de casi el 37% en la exención fiscal. Ahora, la empresa debería aplicar esta subida de la exención en los recibos de salarios de los trabajadores que perciban kilometrajes.

Pero lo que nadie está comentando, y pensamos que vale la pena poner encima de la mesa cuando se acerca el vencimiento del Convenio Colectivo de Cajas, es que llevamos desde el año 2014 con los conceptos no salariales congelados: el precio por kilómetro en 0,35€, la dieta en 71,36€ y la media dieta en 35,68€!

Y mientras estas cantidades han permanecido casi 10 años (y contando) sin actualizar ni un céntimo, desde finales de 2019 hacia aquí y sin salirnos del ámbito temporal del vigente Convenio el gasóleo ha subido un 40% y la gasolina un 36% (precios medios anuales Illes Balears).

Y en cuanto a las dietas, también dentro del congelador, sobre la evolución del IPC ya hemos hablado suficiente, ¿no? ¿Pensarán en todo ello los sindicatos megalómanos a la hora de negociar el CCOL?